Il mondo reale, quello che alimenta acciaierie, chimica, trasporti e manifattura, non vive di slogan. Vive di flussi fisici, contratti di lungo periodo e infrastrutture che costano miliardi. Ed è proprio il mondo reale dell’energia a dirci una cosa semplice e scomoda: la geografia del gas sta cambiando, e non nella direzione che racconta la narrazione ufficiale sulla decarbonizzazione accelerata.
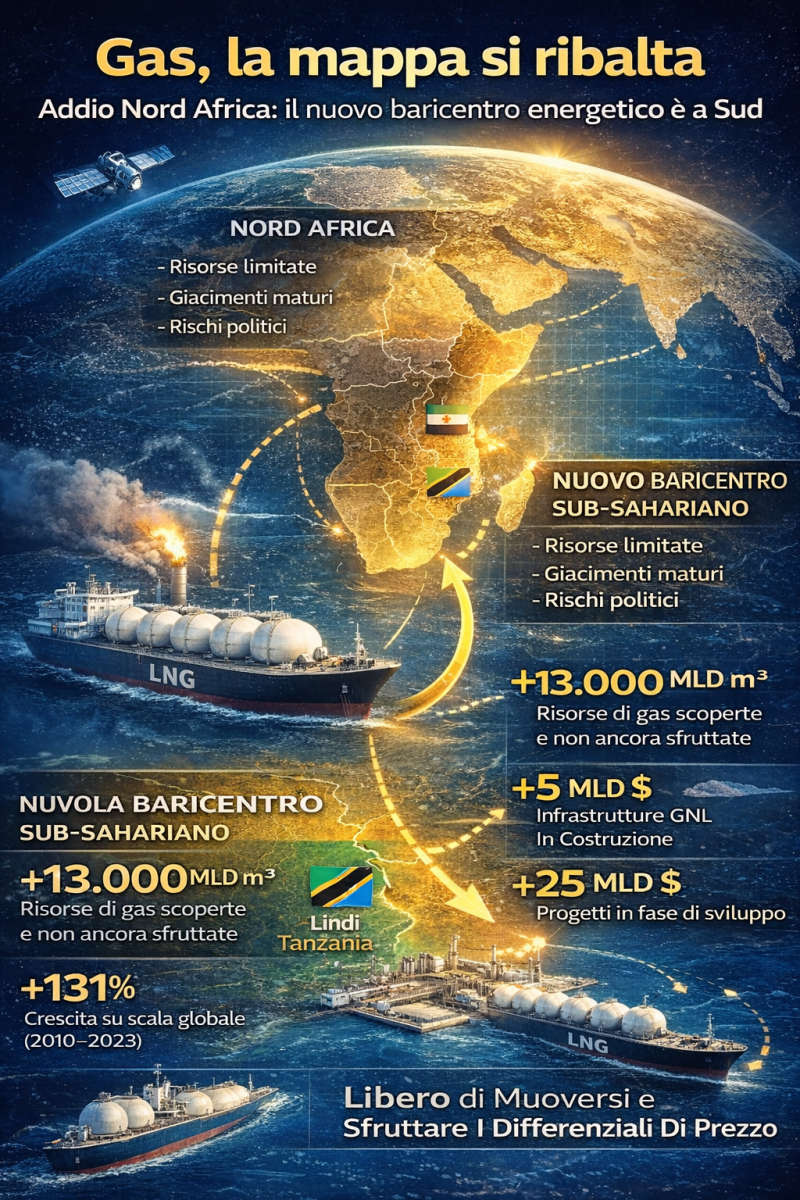
Per oltre mezzo secolo il Nord Africa è stato il grande polmone energetico dell’Europa. Algeria, Libia ed Egitto hanno garantito forniture via gasdotto relativamente stabili, integrate nel sistema industriale europeo. Oggi quel modello mostra crepe strutturali. I giacimenti maturi producono meno, l’instabilità politica resta un fattore permanente e la capacità di aumentare rapidamente i volumi è limitata. Il gas non scompare, semplicemente si sposta.
Il nuovo baricentro è più a Sud, nell’Africa subsahariana. Qui si concentrano alcune delle più grandi riserve di gas non ancora pienamente sfruttate al mondo. Nigeria, Mozambico, Senegal e soprattutto Tanzania sono al centro di una trasformazione silenziosa ma profonda. Non gas da tubo, ma gas liquefatto. GNL caricato su navi, libero di muoversi dove la domanda paga di più.
Questo è il punto chiave. Il gasdotto lega produttore e consumatore in un rapporto quasi matrimoniale. Il GNL, invece, è fluido anche geopoliticamente. Permette di riorientare i flussi verso Europa o Asia, di reagire alle crisi e di sfruttare differenziali di prezzo. È per questo che il nuovo corridoio sub-sahariano non è solo un progetto energetico, ma un’infrastruttura di potere.
La Tanzania incarna questa scommessa meglio di chiunque altro. Il progetto di liquefazione nell’area di Lindi, discusso da anni, vale decine di miliardi di dollari e coinvolge grandi operatori internazionali. Se entrerà in funzione, Dar es Salaam passerà da paese marginale nella mappa energetica globale a snodo strategico dell’Oceano Indiano. Non è idealismo verde. È realpolitik energetica.
Mentre l’Europa discute di obiettivi 2030 e 2050, il resto del mondo firma contratti ventennali. Asia e Medio Oriente guardano al gas africano come fonte di sicurezza industriale. L’Europa stessa, pur parlando di transizione, continua ad aumentare la capacità di rigassificazione. Il messaggio è chiaro: il gas resta una materia prima strategica, non una parentesi.
Il paradosso è evidente. Il Nord Africa, per anni al centro delle strategie energetiche europee, rischia una progressiva marginalizzazione relativa. Non scompare, ma perde centralità. L’Africa subsahariana, invece, entra nel gioco globale con uno strumento più flessibile e più adatto al nuovo disordine internazionale.
Questa non è una buona o cattiva notizia. È un dato strutturale. La transizione energetica, per come viene raccontata, non governa i flussi. Li inseguirà. Nel frattempo, il mondo dell’energia costruisce nuove rotte, nuovi porti, nuove dipendenze. A Sud dell’equatore, lontano dai riflettori europei, si sta formando il prossimo snodo geoeconomico del gas globale.
Chi continua a pensare che il futuro energetico si decida solo nei palazzi di Bruxelles rischia di svegliarsi tardi. Il futuro, come spesso accade, sta già caricando gas su una nave. E sta salpando verso Sud.
(dati elaborati CISINT)