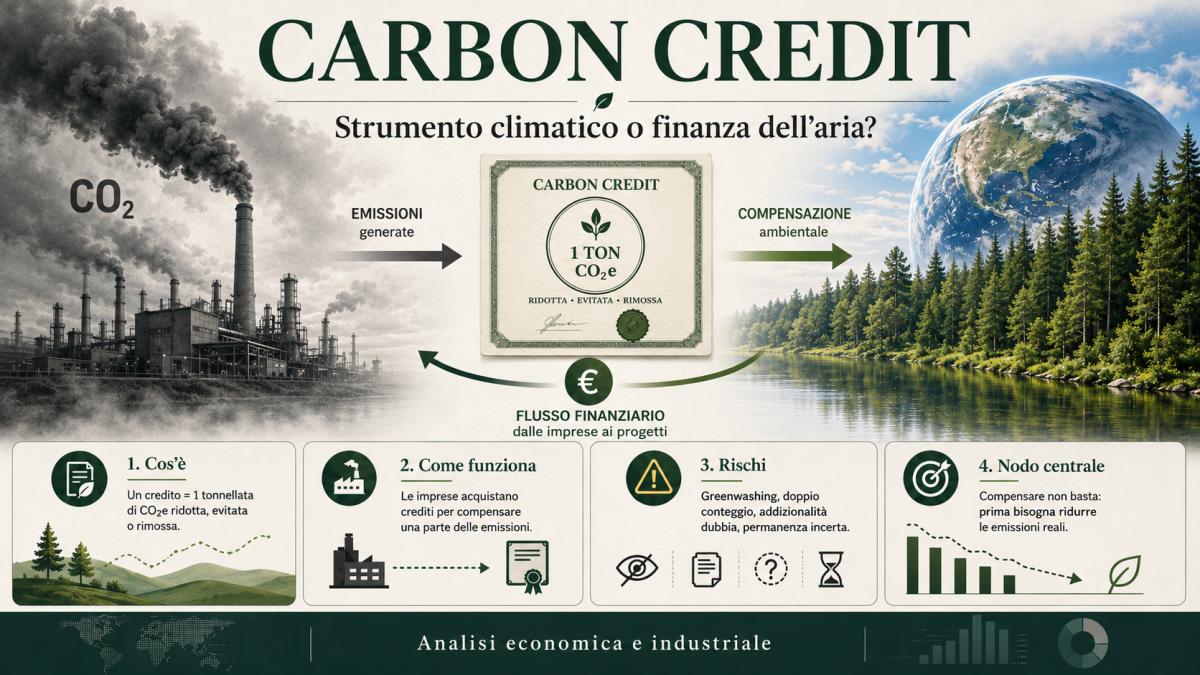
Il caso che coinvolge Valter Lavitola ha riportato l’attenzione sui crediti di carbonio e sugli interessi economici legati al loro commercio internazionale. Ma cosa sono davvero, come vengono certificati e quali rischi nasconde un mercato fondato sulla compensazione delle emissioni? Il carbon credit è diventato uno degli strumenti più discussi della transizione ecologica. In teoria rappresenta una tonnellata di CO₂ equivalente ridotta, evitata oppure rimossa dall’atmosfera. In pratica è un certificato negoziabile che trasforma una prestazione ambientale in un’attività economica.
I crediti possono derivare da riforestazione, cattura del metano, agricoltura rigenerativa, produzione energetica a basse emissioni, biochar o tecnologie di rimozione della CO₂. Un’impresa li acquista per compensare una parte delle proprie emissioni, sostenendo che altrove sia stata evitata o assorbita una quantità equivalente di gas serra.
Il principio appare razionale: attribuire un prezzo al carbonio e indirizzare capitali verso i progetti capaci di ridurre le emissioni. Ma tra il modello teorico e la realtà si apre un’area grigia fatta di stime, ipotesi, certificazioni e interessi finanziari.
Occorre innanzitutto distinguere i carbon credit dalle quote dell’EU ETS. Nel sistema europeo una quota rappresenta il diritto regolamentato a emettere una tonnellata di CO₂. Il numero complessivo delle quote viene progressivamente ridotto, creando un tetto alle emissioni. Il credito volontario, invece, nasce da un progetto e dipende dalla credibilità della riduzione dichiarata.
Il primo problema è l’addizionalità. Un progetto dovrebbe generare crediti soltanto se non sarebbe stato realizzato senza i ricavi derivanti dalla loro vendita. Se un impianto rinnovabile era già conveniente e finanziato, attribuirgli crediti significa pagare per una riduzione che sarebbe avvenuta comunque.
Il secondo problema riguarda la misurazione. Molti crediti non certificano un evento fisico direttamente osservabile, ma la differenza tra ciò che è accaduto e ciò che, secondo un modello, sarebbe potuto accadere. Le cosiddette baseline diventano quindi decisive. Una previsione molto pessimistica sulla deforestazione futura può produrre grandi quantità di crediti, anche quando il rischio reale era assai inferiore.
Poi c’è la permanenza. Una tonnellata di CO₂ emessa da un’attività industriale entra immediatamente nell’atmosfera. Una tonnellata assorbita da una foresta resta immagazzinata solo finché alberi e suolo rimangono integri. Incendi, siccità, malattie o disboscamento possono annullare il beneficio. Eppure la contabilità tende spesso a trattare queste tonnellate come perfettamente equivalenti.
Un’altra criticità è il leakage: proteggere un’area forestale serve a poco se il disboscamento si sposta semplicemente in un territorio vicino. Il danno non scompare, cambia indirizzo.
Esiste inoltre il rischio del doppio conteggio. La stessa riduzione può essere rivendicata dal Paese in cui il progetto è realizzato, dallo Stato acquirente e dall’impresa che utilizza il credito nella propria comunicazione. Una sola tonnellata produce così più risultati politici e reputazionali.
Il vero problema è però industriale. Ridurre davvero le emissioni significa cambiare impianti, processi, fonti energetiche, materiali, trasporti e filiere. Compensare può costare molto meno. Se acquistare crediti diventa più conveniente che investire nell’innovazione, l’impresa razionale rischia di rinviare la trasformazione reale e affidare la propria neutralità climatica a un certificato.
In questo contesto nasce il greenwashing: prodotti, voli o aziende dichiarati “carbon neutral” grazie a compensazioni a basso costo, mentre le emissioni effettive restano quasi immutate.
Il mercato del carbonio ha anche una dimensione geopolitica. Chi stabilisce standard, criteri di certificazione e prezzi influenza la competitività delle imprese, il commercio internazionale e la localizzazione degli investimenti. L’Europa impone costi ambientali reali alle proprie industrie, mentre concorrenti esterni possono operare con regole più deboli o crediti meno onerosi. La transizione rischia così di trasformarsi in un vantaggio per chi produce fuori e vende dentro il mercato europeo.
I carbon credit non sono inutili. Possono finanziare progetti ambientali, tecnologie innovative e interventi nei Paesi con minore accesso ai capitali. Ma devono essere utilizzati soltanto per le emissioni realmente difficili da eliminare, dopo aver ridotto quelle evitabili.
Il credito dovrebbe essere l’ultima ruota del meccanismo climatico, non il motore.
Perché il vero obiettivo non è creare un mercato sempre più sofisticato di tonnellate teoriche. È ridurre le tonnellate reali emesse nell’atmosfera. Quando la finanza sostiene l’innovazione, può accelerare la transizione. Quando la sostituisce, produce soprattutto carta verde.
E il clima, purtroppo, non legge i bilanci di sostenibilità.