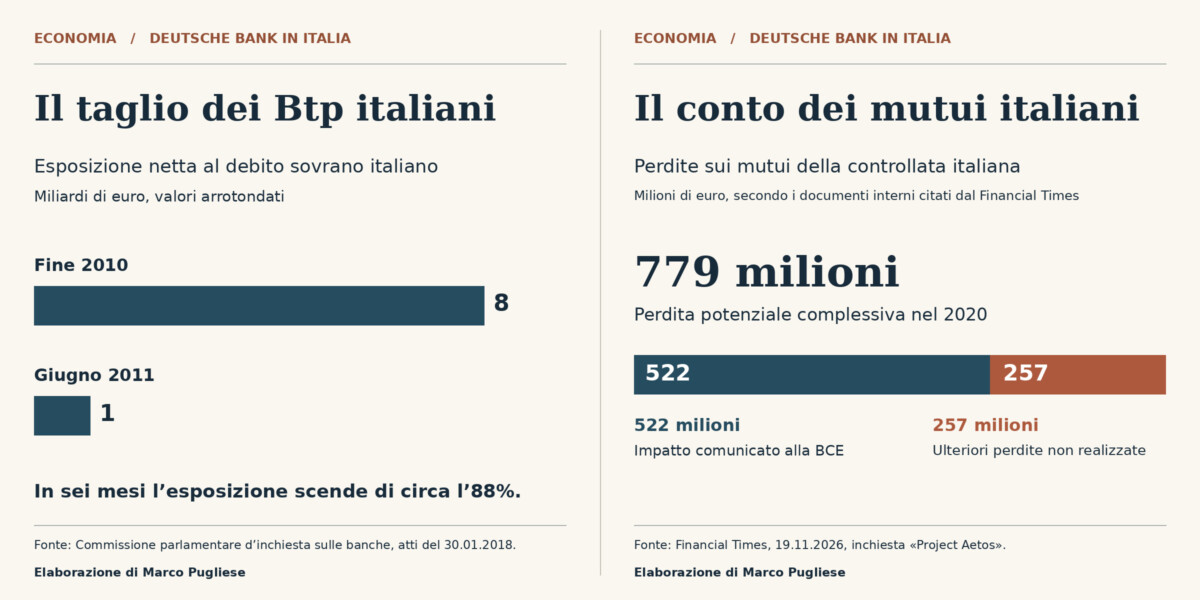
Nel 2011 il gruppo tedesco ridusse di circa sette miliardi l’esposizione al debito italiano. Nello stesso anno, secondo un’inchiesta del Financial Times, la controllata italiana raggiunse gli obiettivi di redditività attingendo a una riserva interna. Per capire che cosa accadde bisogna seguire due prezzi, quello dei titoli di Stato e quello pagato dalla banca per coprire i mutui.
Nel primo semestre del 2011 Deutsche Bank portò la propria esposizione netta al debito sovrano italiano da circa otto miliardi di euro a circa uno. La riduzione sfiorò l’88%. Nello stesso esercizio, a Milano, i conti della controllata italiana presentavano un problema che il pubblico avrebbe conosciuto quindici anni dopo. Secondo i documenti interni esaminati dal Financial Times, per centrare l’obiettivo di redditività del 2011 la banca attinse a una riserva soprannominata «tesoretto». Accadde di nuovo nel 2014 e nel 2016. La coincidenza del 2011 pone una domanda precisa. Con quale accuratezza un gruppo capace di ridurre così rapidamente il rischio sovrano misurava quello che assumeva ogni volta che concedeva un mutuo a una famiglia italiana?
I Btp e il costo per il Tesoro
Per capire il peso di quei sette miliardi conviene partire da un titolo già in circolazione. Il Btp paga una cedola fissata all’emissione. Se gli investitori lo vendono e il prezzo scende, chi lo compra a un prezzo più basso ottiene un rendimento più alto. Se il rendimento del Bund tedesco di pari durata resta fermo, lo spread si allarga. Per il Tesoro la conseguenza arriva soprattutto alle aste successive. Quando deve rifinanziare debito in scadenza, gli investitori confrontano il nuovo Btp con quelli già disponibili sul mercato e chiedono condizioni competitive. La maggiore spesa per interessi si accumula quindi man mano che il debito viene rinnovato.
Deutsche Bank aveva un ruolo particolare. Era uno degli specialisti in titoli di Stato italiani, gli intermediari che partecipano alle aste e sostengono gli scambi sul mercato secondario. Una riduzione di portafoglio di quelle dimensioni poteva pesare sia attraverso le vendite sia attraverso il segnale trasmesso agli altri investitori. Gli atti parlamentari documentano la contrazione dell’esposizione e l’indagine avviata a Trani, poi trasferita a Milano. Da quegli atti non si può ricavare quanti punti di spread siano imputabili alla banca, né attribuirle la caduta del governo Berlusconi. Per sostenere quel nesso servirebbe isolare l’effetto delle sue operazioni da quello delle decisioni prese, negli stessi mesi, dagli altri operatori.
I mutui e il rischio di essere rimborsati prima
Sul versante dei mutui, il problema nasceva da una decisione razionale per le famiglie. Dopo la riforma Bersani del 2007, per un cliente con un mutuo a tasso fisso divenne più conveniente trasferire il finanziamento quando un’altra banca offriva condizioni migliori. Se i tassi scendevano, il primo istituto poteva dunque ricevere indietro il capitale proprio quando avrebbe preferito conservare il prestito e continuare a incassare il vecchio tasso. In finanza si chiama rischio di rimborso anticipato.
Un esempio chiarisce dove si forma il costo. Una banca concede un mutuo al 5% e stipula uno swap con cui paga un tasso fisso e riceve un tasso variabile. Finché il mutuo resta in essere, gli interessi versati dalla famiglia contribuiscono a compensare la gamba fissa dello swap. Poi i tassi scendono al 3% e il cliente trasferisce il mutuo. La banca recupera il capitale, ma perde i futuri incassi al 5%. Lo swap continua secondo il suo calendario e chiuderlo in anticipo può costare. Se migliaia di clienti si comportano allo stesso modo, la durata effettiva del portafoglio si accorcia e una parte delle coperture rimane scoperta sul lato dei ricavi. È questo il passaggio che i modelli della controllata avrebbero sottovalutato, secondo l’inchiesta.
Che cosa misurano i 779 milioni?
Una segnalazione interna del 2018 portò all’indagine denominata Project Aetos. Secondo il Financial Times, il problema era passato dai modelli di rischio alla rappresentazione dei risultati. La struttura locale avrebbe utilizzato accantonamenti per alimentare una riserva alla quale attingere negli esercizi in cui la redditività restava sotto obiettivo. Nel 2020, secondo i documenti esaminati dal quotidiano, Deutsche Bank comunicò alla BCE un impatto finanziario di 522 milioni di euro. Il totale potenziale raggiungeva 779 milioni includendo le perdite non realizzate. Si tratta di due misure dello stesso episodio: sommarle produrrebbe un doppio conteggio. Deutsche Bank ha replicato che le operazioni della controllata italiana erano state correttamente rappresentate nei bilanci.
Per l’Italia è decisivo chi sostiene il costo. Sul debito pubblico, rendimenti più elevati possono trasferirsi ai contribuenti attraverso le nuove emissioni. Sui mutui, i 779 milioni descrivono una stima del rischio finanziario della banca. La famiglia che ottiene una rata migliore esercita una facoltà prevista dal contratto e dalla legge, è compito di chi concede e copre il prestito stimare quanto spesso quella facoltà verrà esercitata. Nel 2011 il mercato poteva osservare ogni giorno, nei prezzi dei Btp, quanto costasse finanziare l’Italia e per conoscere la valutazione interna degli errori sui mutui italiani ha dovuto attendere il 2026. È questa asimmetria di trasparenza a dare rilievo pubblico alle due vicende.