


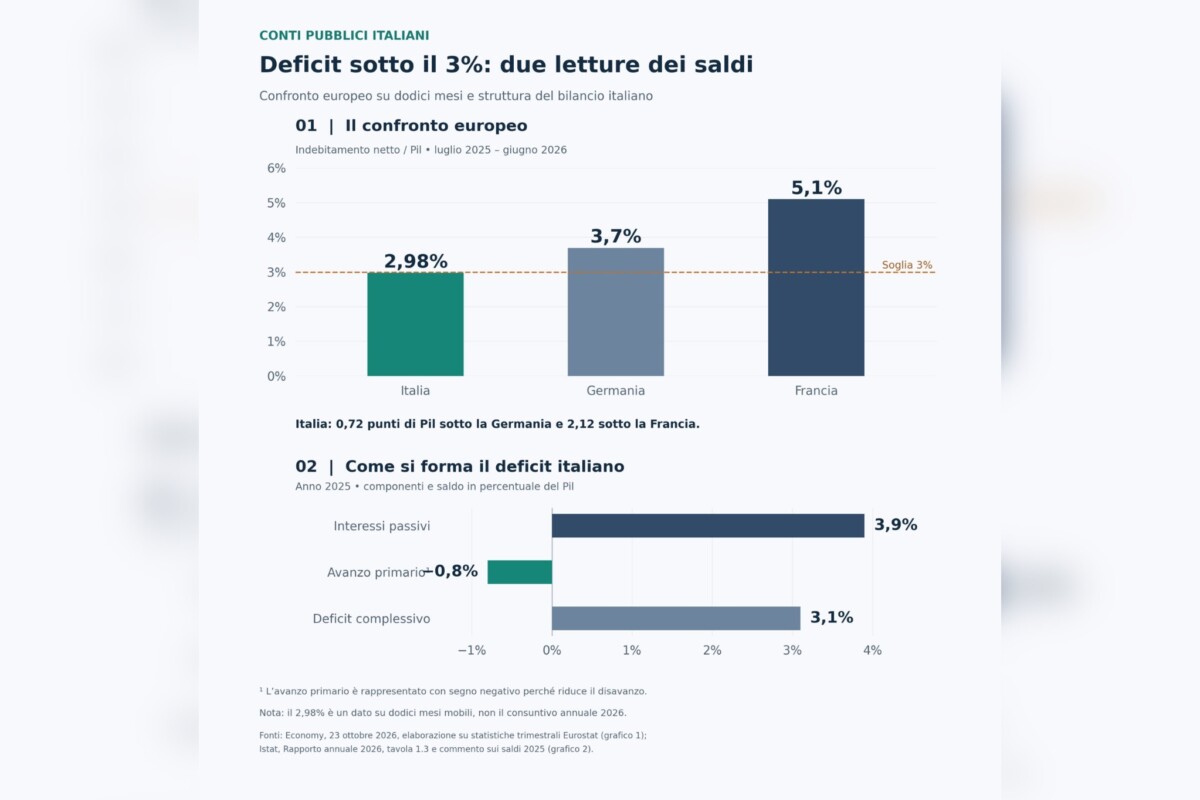
Il rapporto deficit/Pil italiano scende al 2,98% nei quattro trimestri terminati a giugno 2026, contro il 3,7% della Germania e il 5,1% della Francia. L’elaborazione delle statistiche trimestrali Eurostat evidenzia un differenziale favorevole all’Italia di 72 punti base rispetto a Berlino e 212 rispetto a Parigi. Un risultato significativo, riferito però ai dodici mesi luglio 2025–giugno 2026, non al consuntivo dell’intero 2026.
Tecnicamente, l’indicatore rapporta l’indebitamento netto cumulato nei quattro trimestri al Pil nominale dello stesso periodo. Il saldo segue il criterio della competenza economica del sistema SEC 2010: gli effetti delle operazioni vengono contabilizzati quando maturano, indipendentemente dal momento del pagamento. Deficit, fabbisogno di cassa e incremento del debito possono quindi divergere, anche sensibilmente.
Il margine rispetto alla soglia europea resta ristretto: 0,02 punti percentuali di Pil, equivalenti a due punti base. Su un Pil ipotetico di 2.300 miliardi corrispondono a circa 460 milioni. Revisioni statistiche o scostamenti nei trimestri successivi possono modificare il risultato: il superamento della soglia va consolidato.
La struttura del bilancio chiarisce l’origine del riequilibrio. Nel 2025 l’Italia registrava un avanzo primario dello 0,8% del Pil, contro lo 0,5% del 2024. Le entrate superavano dunque le spese al netto degli interessi. Questi ultimi, pari al 3,9% del Pil, mantenevano tuttavia il saldo complessivo in deficit al 3,1%. Secondo Istat, il miglioramento derivava da una crescita delle entrate superiore a quella delle uscite.
La questione decisiva rimane la dinamica del debito. Quando il costo medio del finanziamento supera la crescita nominale dell’economia, occorre un avanzo primario sufficientemente elevato per stabilizzare il rapporto debito/Pil. Incidono inoltre gli aggiustamenti fra deficit e debito: movimentazione delle disponibilità liquide, operazioni finanziarie e differenze temporali nella contabilizzazione.
Anche la trasmissione ai mercati richiede tempo. Una maggiore credibilità fiscale può comprimere il premio per il rischio sulle nuove emissioni; il risparmio complessivo sugli interessi emerge progressivamente, con il rinnovo dei titoli in scadenza.
Il confronto con Francia e Germania segnala quindi una migliore posizione italiana sul disavanzo corrente, senza cancellare la vulnerabilità legata al debito accumulato. La correzione diventerà strutturale se poggerà su entrate durevoli, controllo della spesa e investimenti produttivi. Scendere sotto il 3% rafforza la credibilità; mantenere il risultato aumentando la crescita potenziale rafforza la sostenibilità.