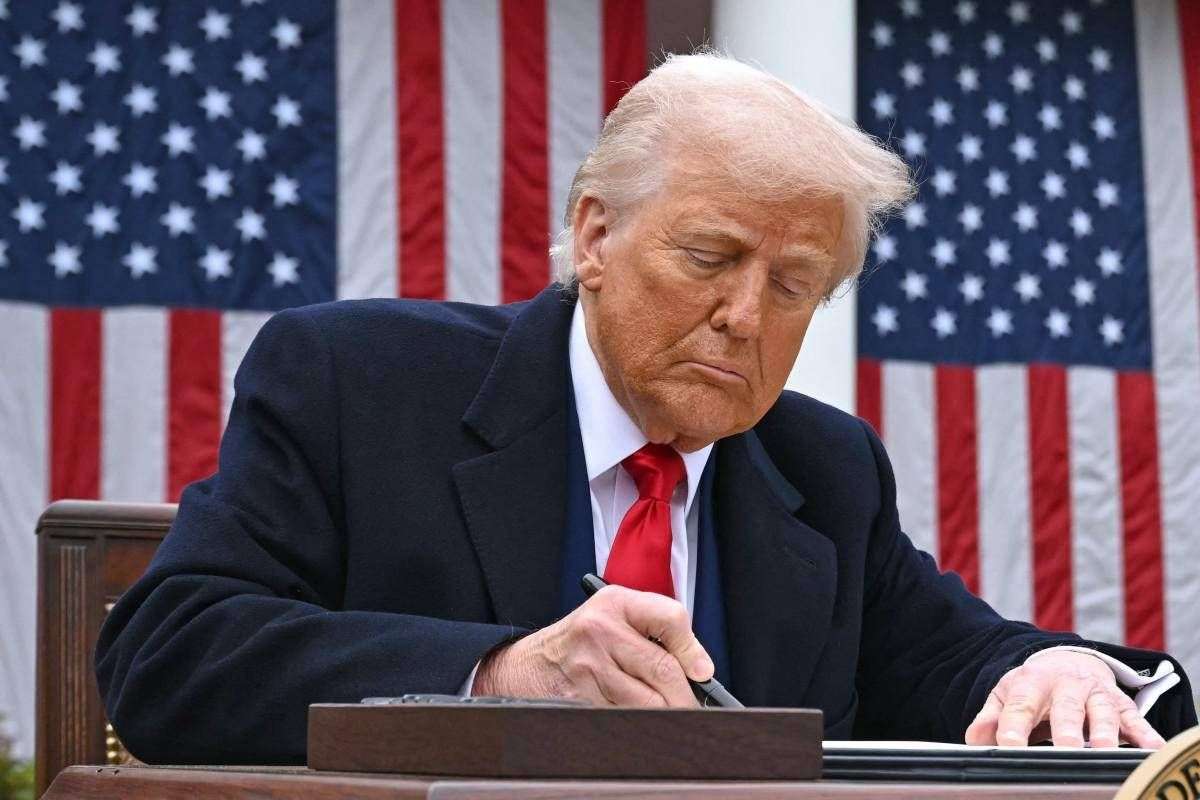
L’America è tornata a farsi il mondo da sola. Donald Trump ha riaperto il manuale del protezionismo come se il tempo si fosse fermato al 1930, imponendo dazi fino al 50% a tutto ciò che arriva da fuori confine. Una raffica di bastonate doganali che non colpisce solo la Cina o l’Europa, ma anche il concetto stesso di globalizzazione. E come tutte le rivoluzioni fatte a colpi di propaganda, produce disastri prima ancora di risultati.
Il mercato ha risposto come risponde sempre quando la politica si infila dove non ha competenze: ha venduto. I listini sono crollati come castelli di carte: il Nasdaq ha bruciato 700 miliardi in due sedute, l’S&P ha lasciato sul terreno un -10% secco. A Milano l’indice FTSE MIB è crollato di oltre il 6%. Ma la vera crepa, quella che fa tremare le fondamenta, non è in Borsa: è nei titoli di Stato americani.
Il Treasury decennale – un tempo considerato il rifugio dorato dei mercati, la Bibbia della finanza globale – oggi è diventato un pezzo di carta sempre meno desiderato. I rendimenti sono saliti al 4,6%, e non per una ritrovata fiducia nell’economia, ma per il timore che i grandi creditori, a cominciare dalla Cina, stiano iniziando a vendere. È come se un inquilino scoprisse che il suo padrone di casa vuole disfarsi dell’edificio: il valore crolla, l’ansia sale.
Il conto è presto fatto. La Cina possiede 800 miliardi di dollari in titoli USA. Se decidesse di metterne in vendita anche solo il 10%, i mercati verrebbero giù come nel 2008. Il dollaro perderebbe quota, il debito americano costerebbe di più, e la Fed si troverebbe di nuovo stretta tra inflazione e recessione. È il paradosso dell’egemone che arma la bomba sotto la sua stessa banca centrale.
Trump, dal canto suo, gioca la carta dell’uomo forte. Dice che riporterà lavoro e dignità industriale. Ma l’economia reale ha dinamiche più complesse: un iPhone prodotto interamente in Texas costerebbe il doppio, un’auto americana senza componenti cinesi sarebbe invendibile. Le supply chain non si riscrivono con un tweet. Né si sostituisce in sei mesi la manodopera asiatica con operai dell’Ohio che da trent’anni non vedono una fabbrica.
Nel frattempo, l’oro vola – segno che chi può si rifugia nel metallo giallo, l’ultimo bene primordiale – mentre i gestori europei iniziano a ridurre l’esposizione sui bond USA, per paura che l’America non sia più il garante del mondo, ma il suo principale fattore di instabilità.
Cosa succederà a maggio? Probabilmente un po’ di rimbalzo tecnico: quando tutto crolla, qualcosa risale. Ma se nel frattempo i mercati capiscono che la guerra commerciale è qui per restare, allora prepariamoci a un’estate di turbolenze. Perché i soldi, a differenza dei proclami, sanno sempre da che parte andare. E oggi, stanno preparando le valigie.