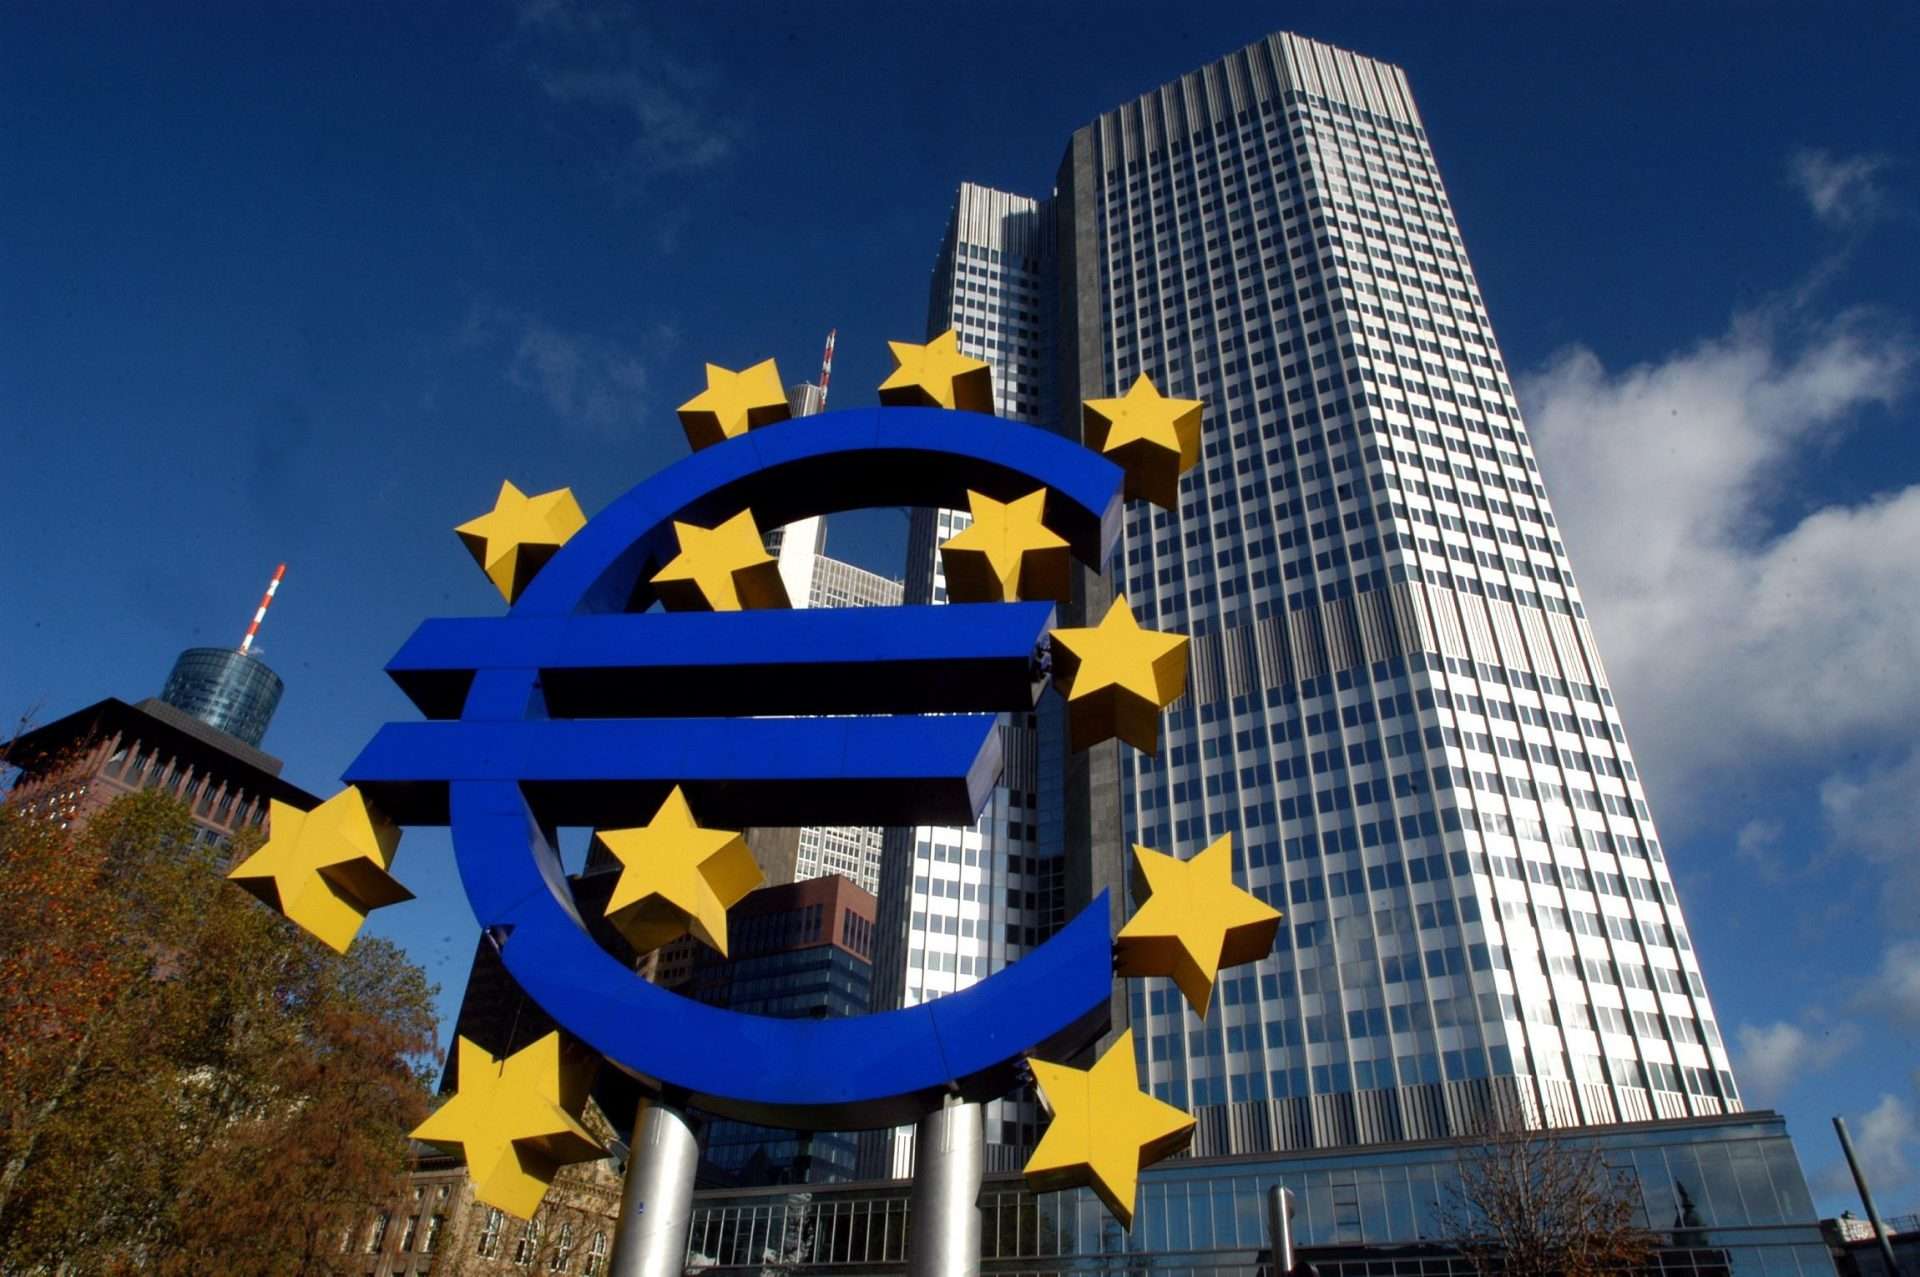
Un altro taglio, il quarto da giugno, ma niente strappi. La Banca Centrale Europea si muove con passo da equilibrista: abbassa il costo del denaro di 25 punti base e mantiene il suo mantra di sempre: cautela, gradualità, dati alla mano. Niente sforbiciate più aggressive, niente svolte improvvise. Christine Lagarde lo ripeterà per l’ennesima volta: si va avanti così, salvo imprevisti.
Ma questo ennesimo taglio cosa cambia, davvero, per chi vive di stipendi, di mutui, di bollette? Per la famiglia con un mutuo variabile acceso nel 2021, ad esempio, il sollievo è minimo. Prendiamo un caso concreto: chi nel 2021 ha contratto un mutuo da 150 mila euro a 30 anni con un tasso variabile indicizzato all’Euribor, oggi si ritrova a pagare una rata ben più alta rispetto a due anni fa. Se nel 2021 la rata era di circa 500 euro, con la stretta monetaria della BCE è salita fino a 800-850 euro nel 2023. Ora, con il taglio di 25 punti base, potrebbe scendere di 15-20 euro al mese. Poca roba. Si parla di una cena fuori in meno, non di una rivoluzione nel bilancio familiare.
Un altro esempio: il piccolo imprenditore che ha bisogno di un finanziamento per espandere la sua attività. Con tassi alti, le banche gli chiedono garanzie più rigide e interessi più pesanti. Se nel 2021 un prestito da 100 mila euro per macchinari costava 3-4 mila euro di interessi l’anno, oggi ne costa quasi 7-8 mila. Con questo nuovo taglio dei tassi, la spesa potrebbe ridursi di un centinaio di euro all’anno. Meglio di niente, ma non abbastanza per spingerlo a investire senza esitazioni.
E chi cerca un mutuo oggi? Dovrebbe trovarlo leggermente più conveniente, ma anche qui il risparmio è limitato. Se il tasso medio sui mutui fissi era intorno al 4% fino a qualche mese fa, ora potrebbe scendere di qualche decimo di punto. Su un mutuo da 200 mila euro, la rata potrebbe ridursi di 30-40 euro al mese. Sempre meglio che niente, ma non una manna dal cielo.
I mercati, intanto, restano indifferenti. L’abbassamento dei tassi era ampiamente previsto, gli investitori l’hanno già scontato nei prezzi, e nessuno si aspetta sorprese fino a marzo, quando la BCE avrà in mano nuove previsioni macroeconomiche. Per ora, il copione è quello già visto: si punta al tasso “neutrale”, una soglia tra 1,75% e 2,5%, il punto in cui la politica monetaria smette di essere né espansiva né restrittiva.
Ma c’è un problema più grande: la crescita economica in Europa è debole. Se il rallentamento si trasformasse in stagnazione, la BCE dovrà rivedere i suoi piani. Un’azienda che oggi valuta se assumere personale o tagliare i costi guarda più alla domanda che ai tassi: se i consumi rallentano, anche tassi più bassi non bastano per spingerla a investire.
Insomma, il gioco è ancora aperto. Per chi ha un mutuo, per chi investe, per chi cerca di far quadrare i conti in un’Europa che non sa se temere di più l’inflazione o la recessione. Per ora, Lagarde e i suoi mantengono il pilota automatico. Ma il 2025 è lungo, e i colpi di scena potrebbero arrivare più avanti.