L’attacco aereo del 10 giugno condotto da Israele sul maxi-giacimento iraniano di South Pars ha segnato un punto di non ritorno nella crisi energetica latente. Il blocco di almeno tre moduli di separazione del gas ha ridotto la capacità produttiva iraniana di circa 12 milioni di metri cubi al giorno, un volume che, per intenderci, equivale a un terzo della capacità di trasporto annuale del gasdotto TAP verso l’Italia. Il Brent è schizzato a 92,4 dollari al barile (+11% in 72 ore), mentre il WTI ha toccato 88,1 dollari, livelli che non si registravano da oltre un anno. Il TTF di Amsterdam ha segnato un picco settimanale del +14,7%, ma l’impatto è stato ancora più diretto sul PSV italiano: +16%, con punte di 36,90 €/MWh, massimo da gennaio. In parallelo, le opzioni “call” a 110 dollari sul petrolio sono triplicate in due giorni, segno che i mercati scontano ormai uno scenario di escalation stabile.
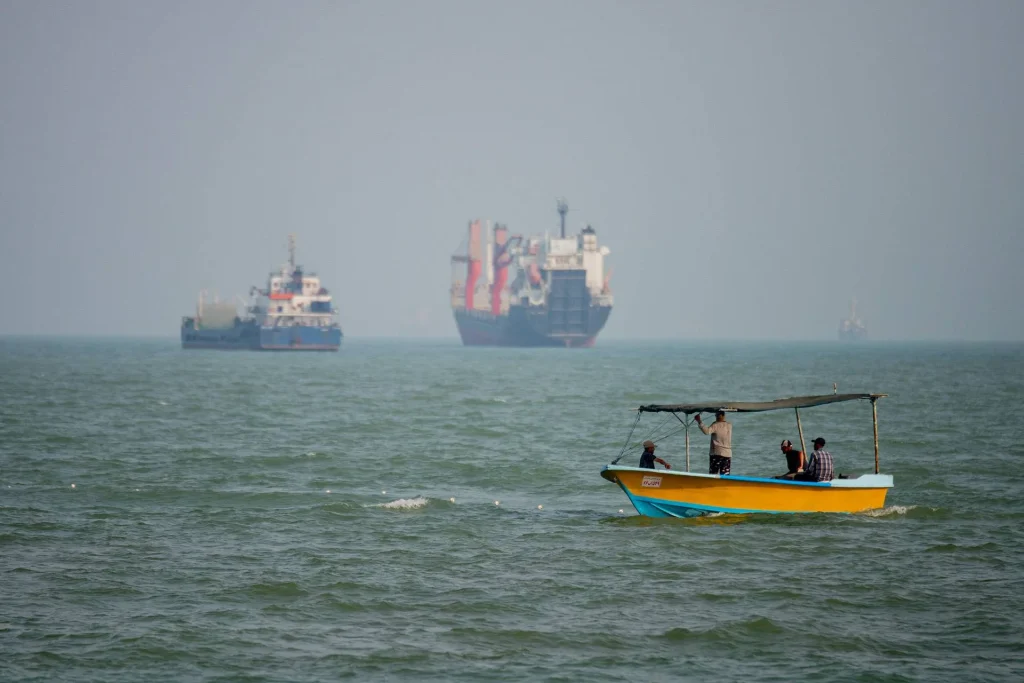
In termini strutturali, il vero tallone d’Achille resta lo Stretto di Hormuz, da cui transita il 22% del petrolio mondiale: oltre 20,5 milioni di barili al giorno. Qualora l’Iran decidesse di chiuderlo, anche parzialmente o solo con mine navali tattiche, l’AIE stima un balzo a 135–150 $ al barile in meno di 10 giorni. Per l’Italia, che importa l’82% del proprio fabbisogno energetico e dipende ancora per il 38% da fonti fossili estere, si tratterebbe di una tempesta perfetta. La benzina potrebbe superare i 2,45 €/l, il diesel i 2,49 €/l, mentre le bollette elettriche, secondo simulazioni Nomisma, crescerebbero mediamente del +27% per una famiglia tipo (2.700 kWh annui).
Le imprese energivore sono le prime vittime: aziende del vetro, della carta, della ceramica stanno già rimodulando la produzione. Il polo vetraio di Empoli ha sospeso i turni notturni per contenere i picchi tariffari. In Emilia-Romagna, le cooperative agroindustriali denunciano aumenti del +34% sui costi di refrigerazione. Secondo Confartigianato, il 36% delle PMI italiane ha subito impatti diretti nelle ultime due settimane. La logistica peggiora la situazione: +9% settimanale sui costi di trasporto, +11% su tratte marittime dal Mediterraneo orientale.
Eni ha registrato un +9,4% settimanale in borsa, Saipem +6,7%, Terna +3,2%. Sono dati che mostrano un fatto chiaro: la crisi energetica premia le aziende posizionate strategicamente, ma allo stesso tempo evidenzia la fragilità sistemica italiana. Il TAP, pur operativo, fornisce solo il 10% del fabbisogno annuo; i rigassificatori di Piombino (FSRU Golar Tundra) e Ravenna sono funzionali, ma vincolati da limiti logistici e lentezze nei collegamenti a terra.
L’Italia è ancora in rincorsa sulla diversificazione: gli accordi con Algeria, Mozambico e Congo non bastano, se non si potenziano gli stoccaggi, le pipeline secondarie e soprattutto il sistema di rigassificazione e trasporto interno. Il GNL in arrivo senza rete è solo una potenzialità inutilizzata.
Servono misure urgenti: defiscalizzazione strutturale delle accise sui carburanti (oggi 0,73 €/l per il diesel), fondo di compensazione per le PMI energivore, accelerazione reale sui PNRR energia per impianti rinnovabili, snellimento dei processi autorizzativi per fotovoltaico industriale. Anche a livello europeo, è necessario un “Energy Shield” permanente, con acquisti centralizzati di gas, tetti mobili ai prezzi spot e logistica condivisa.
La guerra in Medio Oriente è un catalizzatore geopolitico, ma i suoi effetti ricadono direttamente sui contatori elettrici italiani, sulle colonnine del self-service, sulle linee di produzione delle PMI. È la dimostrazione plastica che oggi la sicurezza energetica è difesa nazionale. Non possiamo più affrontare queste crisi in modo reattivo, sperando che qualcun altro le risolva.
Abbiamo infrastrutture parziali, alleanze energetiche deboli e politiche troppo timide. Ma il tempo delle scelte strutturali non è domani: è adesso. Altrimenti, tra bombe a Teheran e blackout a Taranto, la distanza sarà molto più breve di quanto crediamo.