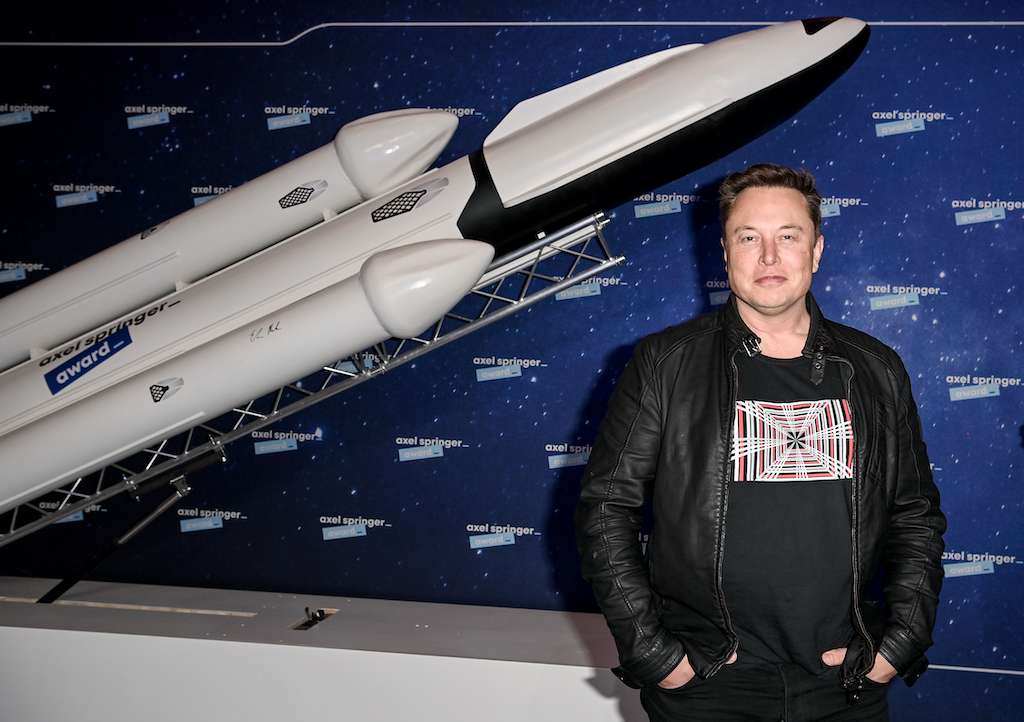
Se si guardano soltanto i numeri, la valutazione raggiunta da SpaceX appare quasi surreale.
La società di Elon Musk viene oggi stimata intorno ai 2.800 miliardi di dollari, una cifra superiore al PIL italiano, che si colloca attorno ai 2.300 miliardi di dollari, e vicina all’intero prodotto interno lordo della Francia. Per dare un’idea delle dimensioni, significa attribuire a un’unica impresa un valore equivalente a oltre il 3% della ricchezza prodotta ogni anno dall’intero pianeta.
Il dato che colpisce gli economisti è però un altro: il rapporto tra valore e ricavi.
Nel 2025 SpaceX avrebbe generato circa 19 miliardi di dollari di fatturato. Con una valutazione di 2.800 miliardi, il mercato la sta prezzando quasi 150 volte i ricavi annui. Apple viene valutata circa 8 volte il fatturato, Microsoft circa 14 volte, Amazon meno di 4 volte. Persino Nvidia, simbolo della corsa all’intelligenza artificiale, oscilla tra 25 e 30 volte i ricavi.
In altre parole, il mercato non sta acquistando ciò che SpaceX è oggi. Sta acquistando ciò che immagina possa diventare domani.
Il fenomeno è interessante perché segna un cambiamento profondo nel capitalismo contemporaneo. Per gran parte del Novecento il valore di un’azienda era legato agli utili, agli impianti produttivi, alle quote di mercato e ai flussi di cassa. Oggi il mercato premia soprattutto la capacità di controllare tecnologie strategiche e infrastrutture considerate essenziali per il futuro.
SpaceX possiede infatti tre asset che gli investitori considerano quasi unici.
Il primo è Starlink. Con oltre 8 milioni di utenti distribuiti in più di cento Paesi, la rete satellitare sta costruendo un sistema globale di telecomunicazioni indipendente dalle infrastrutture terrestri tradizionali.
Il secondo è il quasi monopolio nei lanci spaziali occidentali. SpaceX effettua circa il 70% dei lanci commerciali mondiali e controlla una parte crescente dell’accesso allo spazio per governi, aziende e operatori privati.
Il terzo elemento è Starship, il progetto che punta a ridurre drasticamente i costi di trasporto orbitale e che potrebbe aprire nuovi mercati oggi inesistenti.
Gli investitori, quindi, non stanno comprando un produttore di razzi. Stanno comprando una piattaforma infrastrutturale globale.
Tuttavia esiste anche un rischio evidente.
Quando il valore di mercato cresce molto più rapidamente dell’economia reale si crea una distanza sempre maggiore tra aspettative e fondamentali. In tre sedute il titolo è passato da 135 a oltre 214 dollari, con una crescita superiore al 58%. Ciò significa che sono stati creati sulla carta centinaia di miliardi di dollari senza che l’azienda abbia prodotto un solo razzo in più o acquisito nuovi clienti in misura proporzionale.
È il meccanismo tipico della finanza moderna: il valore non deriva più soltanto da ciò che un’impresa produce, ma dalla convinzione collettiva che essa dominerà mercati futuri.
La domanda economica è quindi semplice: SpaceX sta anticipando una rivoluzione industriale paragonabile a quella di internet oppure stiamo assistendo alla costruzione di una nuova bolla speculativa?
La risposta arriverà nei prossimi anni. Ma una cosa è già certa: la vera ricchezza oggi non è nel petrolio, nelle fabbriche o nelle materie prime. È nella capacità di convincere i mercati che il futuro passerà attraverso le proprie infrastrutture.
Ed è esattamente ciò che Elon Musk è riuscito a fare.