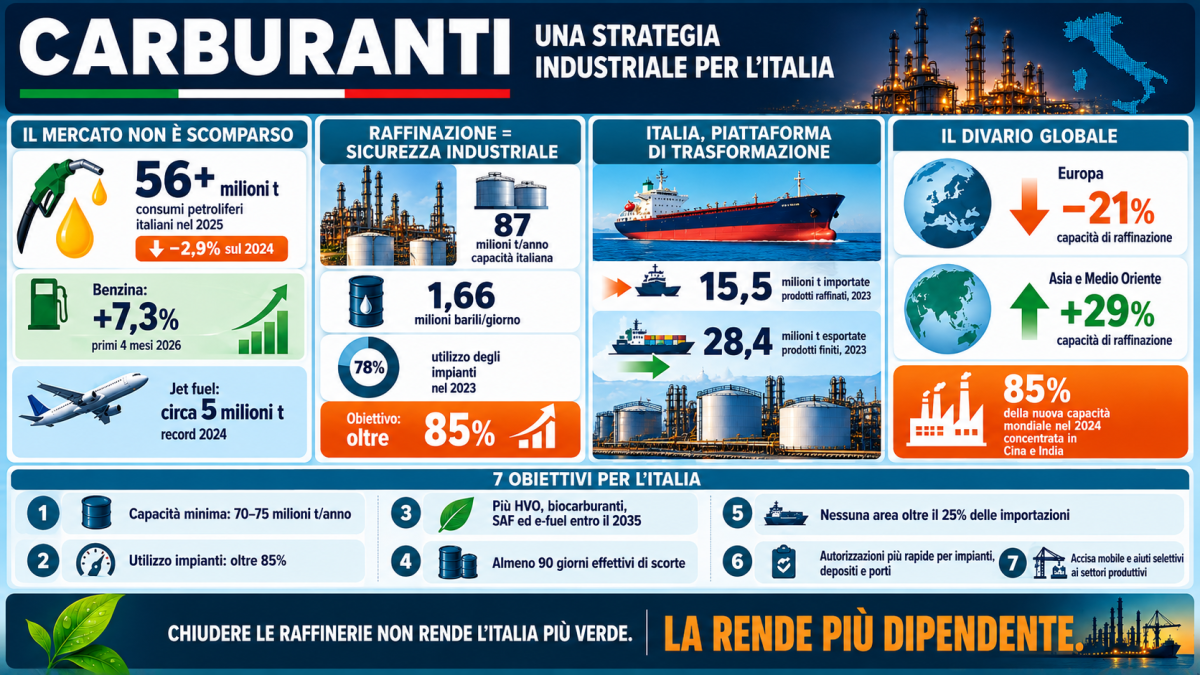
Il dibattito italiano sui carburanti si concentra quasi sempre sul prezzo alla pompa e sulle accise. È una visione troppo limitata. Benzina e gasolio sono l’ultimo anello di una filiera che comprende approvvigionamento del greggio, raffinazione, depositi, oleodotti, trasporto, distribuzione e fiscalità. Se si interviene soltanto sull’ultimo passaggio, si può ridurre temporaneamente il prezzo, ma non si rafforza il sistema.
Nel 2025 i consumi petroliferi italiani hanno superato 56 milioni di tonnellate. La flessione rispetto al 2024 è stata del 2,9%, pari a circa 1,7 milioni di tonnellate, ma è dipesa soprattutto dalla crisi della petrolchimica e dal calo dei bunkeraggi marittimi. La mobilità continua invece ad assorbire volumi rilevanti.
Nei primi sette mesi del 2025 la benzina aveva già superato 5,1 milioni di tonnellate, con una crescita del 3,9%, mentre il jet fuel era aumentato del 3,2%. Nel complesso, il carburante per aviazione aveva raggiunto nel 2024 il record di circa 5 milioni di tonnellate. Nei primi quattro mesi del 2026 la benzina è cresciuta ancora del 7,3%, sfiorando 2,9 milioni di tonnellate, mentre il gasolio si è ridotto del 2,4%.
Questi numeri dimostrano che la transizione non procede in modo lineare. L’elettrificazione avanza nel trasporto leggero, ma aerei, navi, camion, agricoltura, macchine industriali, protezione civile e difesa continueranno a utilizzare combustibili liquidi per molti anni.
L’Italia dispone di una capacità di raffinazione pari a circa 87 milioni di tonnellate annue, equivalenti a circa 1,66 milioni di barili al giorno. È una delle maggiori capacità presenti nell’Unione europea e costituisce un patrimonio industriale che non può essere valutato soltanto sulla base della redditività trimestrale.
Raffinare in Italia non permette di sottrarsi al prezzo internazionale del petrolio: il greggio viene scambiato in dollari e risente delle decisioni dell’OPEC+, delle guerre, dei costi di trasporto e del cambio euro-dollaro. Una raffineria nazionale, però, evita di dipendere anche dall’importazione dei prodotti finiti.
I dati disponibili mostrano bene il problema. Nel 2023 l’Italia ha importato circa 15,5 milioni di tonnellate di prodotti petroliferi già raffinati, il 2,3% in più rispetto all’anno precedente. Una quota crescente proveniva da Arabia Saudita, Emirati Arabi Uniti, Kuwait e India, Paesi che hanno investito massicciamente in nuova capacità produttiva. Nello stesso anno le esportazioni italiane di prodotti finiti hanno raggiunto 28,4 milioni di tonnellate.
La raffinazione italiana non serve quindi soltanto il mercato interno: genera esportazioni, attività portuale, logistica, occupazione qualificata e saldo commerciale. Chiudere gli impianti significherebbe importare quantità maggiori di gasolio, benzina, cherosene, lubrificanti e bitumi, trasferendo all’estero valore aggiunto e sicurezza energetica.
La capacità di raffinazione europea è diminuita di circa il 21% negli ultimi anni, mentre in Estremo Oriente e Medio Oriente è aumentata approssimativamente del 29%. Nel solo 2024 circa l’85% della nuova capacità mondiale, pari complessivamente a 1,3 milioni di barili al giorno, si è concentrato in Cina e India.
Le raffinerie europee sostengono costi più elevati per energia, lavoro, sicurezza ambientale ed emissioni di CO₂. Gli impianti extraeuropei possono invece produrre con vincoli inferiori e successivamente esportare nell’Unione. Il risultato è paradossale: l’Europa chiude industrie relativamente efficienti, importa carburanti prodotti con standard spesso peggiori e contabilizza come riduzione interna delle emissioni ciò che ha semplicemente trasferito altrove.
Serve quindi un meccanismo europeo che misuri l’impronta carbonica dei prodotti raffinati importati e corregga questa concorrenza asimmetrica. Senza condizioni comparabili, la transizione ambientale rischia di trasformarsi in delocalizzazione industriale.
TRASFORMARE GLI IMPIANTI
La risposta non consiste nel conservare immutata ogni raffineria. Gli impianti devono diventare poli multienergetici capaci di produrre carburanti tradizionali insieme a HVO, biocarburanti avanzati, SAF per l’aviazione, combustibili marittimi a basse emissioni ed e-fuel.
Il SAF è decisivo perché il trasporto aereo non dispone oggi di alternative elettriche realistiche per le rotte medio-lunghe. Lo stesso vale per una parte importante della navigazione, della logistica pesante e degli impieghi militari. La capacità di produrre questi combustibili sarà quindi una risorsa industriale, non un residuo del passato.
Gli investimenti pubblici dovrebbero essere subordinati a risultati misurabili: riduzione delle emissioni per tonnellata lavorata, capacità produttiva low carbon, mantenimento dell’occupazione, diversificazione delle materie prime e garanzia di una quota minima destinabile al mercato nazionale durante le emergenze.
Anche l’utilizzo degli impianti deve essere migliorato. Nel 2023 il tasso italiano era vicino al 78%, contro circa l’84% degli altri Paesi OCSE e il 99% raggiunto dall’Italia nel 2005. Una politica coordinata su costi energetici, manutenzione e investimenti potrebbe aumentare la produttività senza costruire nuove raffinerie.
Una strategia sui carburanti richiede anche porti energetici efficienti, fondali adeguati, depositi costieri, oleodotti e collegamenti ferroviari. L’Italia, collocata al centro del Mediterraneo e vicina ai mercati dell’Europa centrale, potrebbe diventare una piattaforma di trasformazione e distribuzione tra Nord Africa, Medio Oriente e continente europeo.
Le norme europee richiedono scorte petrolifere di emergenza equivalenti ad almeno 90 giorni delle importazioni nette. Tuttavia, non basta possedere greggio: durante una crisi occorrono benzina, gasolio e jet fuel già disponibili, oppure una capacità di raffinazione immediatamente operativa. La composizione delle scorte deve quindi rispecchiare i consumi reali e le esigenze di trasporti, servizi essenziali e difesa.
Occorre inoltre diversificare i fornitori. Nel 2022 circa il 41% delle importazioni italiane di greggio proveniva dall’area ex sovietica, il 29% dall’Africa, il 20% dal Medio Oriente e l’8,7% dalle Americhe. Una struttura più equilibrata ridurrebbe l’impatto di guerre, sanzioni, blocchi navali e crisi regionali.
Il prezzo finale nasce da quattro componenti principali: quotazione internazionale del prodotto raffinato, costo della componente biologica obbligatoria, margine industriale e distributivo, imposte. Per questo è scorretto confrontare direttamente il prezzo del barile con quello alla pompa: tra i due esistono tempi di approvvigionamento, lavorazione, trasporto e formazione delle scorte.
Un dato è particolarmente significativo: nell’aprile 2026 il prezzo industriale italiano, cioè al netto delle imposte, risultava mediamente inferiore di circa 5 centesimi al litro rispetto alla media dell’area euro, sia per la benzina sia per il gasolio. Ciò indica che il differenziale italiano non nasce necessariamente da margini industriali anomali. Una parte rilevante del problema è fiscale.
La rete di distribuzione deve comunque essere razionalizzata. Bisogna favorire impianti con volumi adeguati, automazione, self-service, pagamenti digitali e offerta multienergetica, tutelando però le stazioni necessarie nelle aree montane e interne. Trasparenza e controlli sono indispensabili, ma il prezzo medio esposto non sostituisce la concorrenza né corregge contratti di fornitura inefficienti.
Abolire le accise senza indicare coperture produrrebbe un enorme squilibrio nei conti pubblici. La soluzione più razionale è un’accisa mobile basata su parametri automatici.
Quando petrolio, cambio euro-dollaro e quotazioni internazionali di benzina e gasolio superano determinate soglie, l’accisa dovrebbe diminuire. Quando i prezzi scendono, il prelievo verrebbe gradualmente ripristinato. Il sistema potrebbe essere costruito in modo neutrale su un periodo pluriennale, accumulando risorse nelle fasi favorevoli e utilizzandole durante gli shock.
Per autotrasportatori, agricoltori, pendolari e imprese esposte sono preferibili crediti d’imposta selettivi. Un taglio generalizzato premia anche i consumi più elevati e costa miliardi; un intervento mirato protegge invece produzione e lavoro con un impiego più efficiente delle risorse pubbliche.
Una politica nazionale dovrebbe fissare obiettivi numerici:
- mantenere una capacità minima di raffinazione non inferiore a 70-75 milioni di tonnellate annue;
- portare l’utilizzo medio degli impianti oltre l’85%;
- convertire entro il 2035 una quota crescente della capacità verso biocarburanti avanzati, SAF ed e-fuel;
- garantire almeno 90 giorni effettivi di scorte, con una maggiore presenza di prodotti già raffinati;
- evitare che un singolo fornitore o una singola area superi il 25% delle importazioni;
- ridurre i tempi autorizzativi per riconversioni, depositi e infrastrutture portuali;
- introdurre un’accisa mobile automatica e compensazioni selettive per i settori produttivi.
L’obiettivo non è difendere il petrolio indefinitamente, ma gestirne la graduale sostituzione senza distruggere prima del tempo la capacità industriale. Nel 2025 l’Italia ha consumato ancora più di 56 milioni di tonnellate di prodotti petroliferi. Fingere che questa domanda sia già scomparsa significa lasciare il mercato a raffinerie e produttori stranieri.
L’Italia possiede porti, impianti, grandi aziende energetiche, industria chimica e competenze ingegneristiche. Può diventare l’hub mediterraneo dei carburanti tradizionali, biologici e sintetici. Chiudere le raffinerie non renderebbe automaticamente il Paese più verde: lo renderebbe soltanto più dipendente.