C’è una differenza sostanziale tra fare profitti e guadagnare da una crisi. Ed è esattamente dentro questa differenza che si colloca la proposta della UIL di PierPaolo Bombardieri sulla tassazione degli extraprofitti.
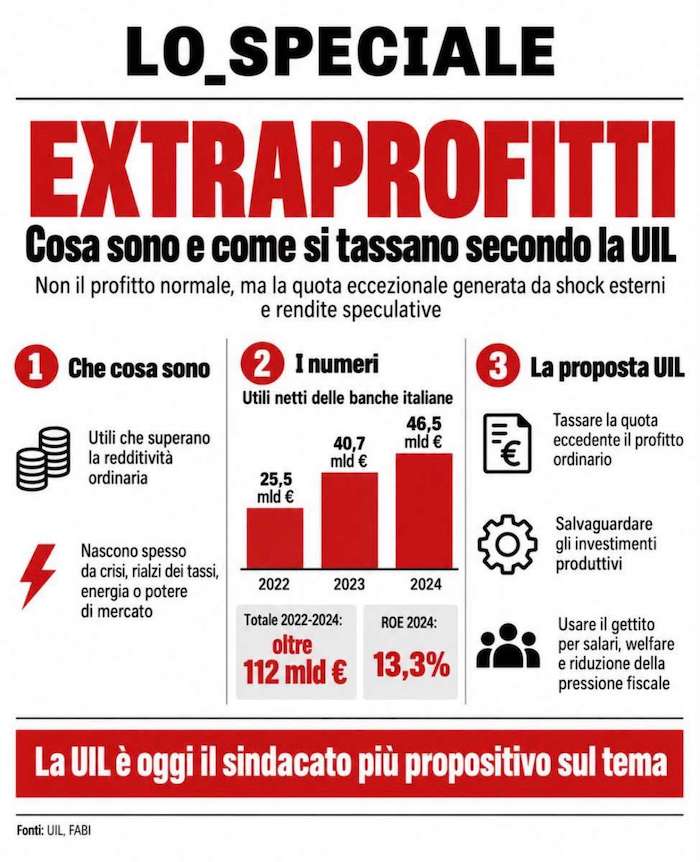
In termini economici l’extraprofitto è la parte di rendimento che supera in modo anomalo quello ordinariamente ottenibile da un’impresa. Nel dibattito di questi anni il problema riguarda soprattutto quella quota che non nasce da maggiori investimenti, innovazione o produttività, ma da uno shock esterno: guerra, scarsità di energia, aumento improvviso dei prezzi, rialzo dei tassi, maggiore potere di mercato. In questi casi il confine con la rendita speculativa diventa molto sottile.
Bombardieri lo afferma da tempo. Durante la pandemia il fenomeno ha riguardato alcuni comparti farmaceutici; con la crisi energetica petrolio, gas ed energia; con la stretta monetaria le banche. Nel marzo 2026 la UIL ha chiesto nuovamente di tassare gli extraprofitti delle società energetiche generati dalle conseguenze delle guerre e di utilizzare queste risorse per attenuare il costo dell’energia su famiglie e lavoratori.
I numeri spiegano perché il tema non possa essere liquidato come propaganda. Le banche italiane hanno realizzato 25,5 miliardi di utili nel 2022, 40,7 nel 2023 e 46,5 miliardi nel 2024: oltre 112 miliardi in tre anni. Nello stesso periodo il margine d’interesse è arrivato a 64,4 miliardi, circa il 54% in più rispetto al 2018. Il ROE del sistema è passato dal 5,7% del 2021 al 13,3% nel 2024. Una dinamica favorita anche dal rapido aumento dei tassi BCE e dalla maggiore forbice tra rendimento dei prestiti e costo della raccolta.
Questo non significa che ogni euro di utile sia speculazione. Sarebbe economicamente sbagliato sostenerlo. Significa però che quando una parte consistente della redditività deriva da circostanze eccezionali e non da un corrispondente aumento di investimenti e produttività, quella quota può essere individuata e sottoposta a un prelievo straordinario.
La proposta della Uil è equilibrata, non si tratta di tassare indiscriminatamente chi guadagna. Occorre infatti stabilire una redditività normale, calcolata ad esempio sulla media degli esercizi precedenti, lasciare una franchigia e applicare l’imposta soltanto alla quota eccedente. Gli investimenti produttivi dovrebbero inoltre essere salvaguardati.
La UIL inserisce questa misura in un progetto fiscale più ampio: extraprofitti di banche, energia e grandi gruppi farmaceutici, maggiore tassazione delle rendite e interventi su dividendi e Ires. Il sindacato ha quantificato in circa 10 miliardi di euro il gettito complessivo del proprio pacchetto di proposte, risorse da destinare a salari, welfare e riduzione della pressione fiscale sul lavoro.
È probabilmente questo l’aspetto politicamente più interessante. La UIL oggi non si limita a chiedere maggiore spesa: indica anche dove reperire le risorse.
E in una fase nella quale stipendi e famiglie sopportano il costo delle crisi internazionali, chiedere che una parte delle rendite generate da quelle stesse crisi ritorni all’economia reale non è estremismo fiscale. È politica economica.