


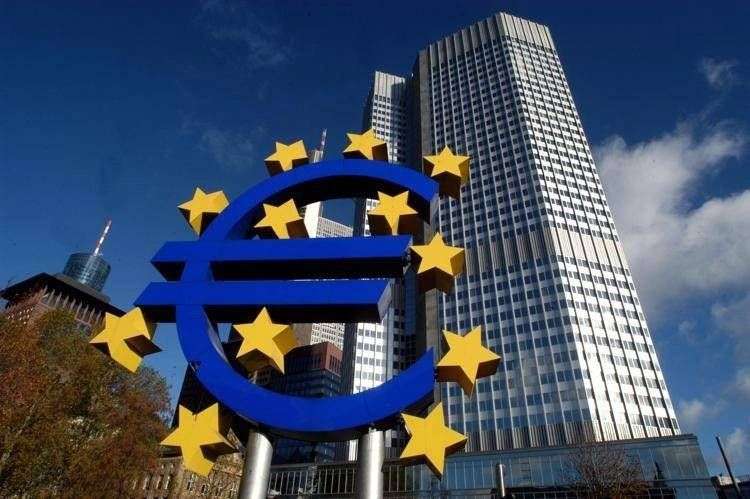
Tra giugno e settembre 2025 la Banca Centrale Europea ha operato un reinvestimento dei titoli di Stato giunti a scadenza. Fin qui, tutto nella norma. Ma i numeri svelano un’anomalia difficilmente giustificabile sul piano tecnico: mentre la Francia ha beneficiato di una massiccia operazione di riacquisto, l’Italia è rimasta praticamente esclusa.
Secondo i dati interni della BCE, nel trimestre estivo 2025 sono stati rimborsati 31,3 miliardi di titoli tedeschi, 27,5 miliardi di titoli italiani e 5,6 miliardi di titoli francesi. Tuttavia, al momento del reinvestimento di settembre, i flussi si sono ribaltati: Francoforte ha ricomprato sul mercato 5,6 miliardi di bond tedeschi e 4,2 miliardi francesi, mentre all’Italia sono andati appena 186 milioni.
Una differenza che parla da sé: per ogni euro reinvestito in titoli italiani, ne sono stati acquistati 22 in titoli francesi.
Christine Lagarde, presidente della BCE dal 2019 e già ministra dell’Economia francese, è oggi al centro delle critiche.
Sotto la sua guida, la BCE avrebbe progressivamente ridotto la quota di titoli di Stato italiani nel portafoglio dell’istituto, a favore dei bond francesi, ufficialmente per “mantenere l’equilibrio del mercato”. In realtà, si è prodotta una divergenza evidente: il debito pubblico francese ha raggiunto il 111% del PIL, con un deficit tra il 5 e il 6%, mentre l’Italia si mantiene attorno al 3,6%, pur subendo maggiori pressioni sui tassi.
Il paradosso è che nel 2018, quando il governo italiano sforava il 2,4%, Mario Draghi sospese gli acquisti dei BTP per evitare un “moral hazard” sui conti pubblici.
Oggi, con un deficit francese doppio, la BCE reinveste invece massicciamente in titoli di Parigi.
Gli operatori lo hanno capito. Lo spread tra BTP e OAT (i titoli francesi) si è ristretto artificialmente: Parigi paga tassi medi sul decennale attorno al 3,3%, mentre Roma oscilla tra il 3,9 e il 4,1%, nonostante un debito più stabile e un avanzo primario in crescita.
La differenza non deriva dai fondamentali economici, ma dal sostegno “politico” implicito della BCE ai bond francesi.
In termini assoluti, il reinvestimento extra della BCE in titoli transalpini vale oltre 4 miliardi di euro, un ammontare sufficiente a stabilizzare il mercato francese e ridurre la volatilità, mentre l’Italia resta esposta alle oscillazioni dei fondi speculativi.
Il rischio sistemico non è tanto nei numeri, quanto nella fiducia.
L’asimmetria nelle politiche di reinvestimento crea l’immagine di una BCE “nazionale”, che tutela i propri interessi più che quelli dell’Unione.
Gli investitori leggono la mossa come un segnale di priorità: Parigi e Berlino come pilastri da sostenere, Roma come rischio da gestire.
La logica comunitaria che aveva guidato l’azione di Draghi — “whatever it takes” — sembra ormai sostituita da una politica discrezionale, dove la geografia pesa più della stabilità.
Se questo trend dovesse continuare, l’Italia rischierebbe un minor supporto BCE per circa 15-20 miliardi l’anno, con un impatto diretto sul costo del debito e sulla capacità di spesa pubblica.
La vicenda non riguarda solo una ripartizione di titoli, ma la credibilità stessa dell’Unione Monetaria.
Una BCE che reinveste 4 miliardi in Francia e appena 186 milioni in Italia manda un messaggio politico, non tecnico.
Il rischio è tornare a un’Europa matrigna, dove il principio di solidarietà monetaria vale solo per alcuni Stati membri.
E in quel caso, non sarà la speculazione a far salire lo spread, ma la perdita di fiducia nella neutralità della Banca Centrale Europea.
USCIRE DALLA BCE, DALL EU ORMAI NON E UTOPIA POPULISTA MA NECESSARY VIRTUE