L’accordo commerciale tra Unione europea e Mercosur viene spesso raccontato come un’occasione di crescita. Guardato con la lente dei dati, soprattutto sul fronte agroalimentare, mostra però un profilo di rischio concreto per produzioni, redditi e sicurezza economica europea. Qui non si parla di slogan, ma di quantità, prezzi e asimmetrie.
Le quote che cambiano il mercato
Nelle bozze negoziali circolate negli ultimi anni compaiono concessioni tariffarie significative:
- Carne bovina: fino a 99.000 tonnellate/anno a dazio ridotto. È un volume che incide direttamente su un mercato europeo già in surplus ciclico.
- Pollame: circa 180.000 tonnellate/anno.
- Zucchero: fino a 180.000 tonnellate/anno.
- Etanolo: circa 650.000 tonnellate/anno, con impatto su zucchero, mais e bioenergie.
Anche senza azzerare i prezzi, questi flussi comprimono i margini dei produttori UE, perché entrano con costi di produzione mediamente più bassi.
Un allevatore europeo sostiene costi elevati per benessere animale, tracciabilità, limiti su antibiotici e fitofarmaci. Secondo stime di settore, il costo medio della carne bovina UE può essere 20–30% più alto rispetto a produzioni sudamericane intensive. Il differenziale non nasce da inefficienza, ma da regole diverse. Risultato: concorrenza sul prezzo difficilmente sostenibile per aziende medio-piccole.
In Europa il reddito agricolo medio è già fragile. In diversi Paesi il reddito netto annuo per addetto resta sotto i 25.000 euro, con forti differenze territoriali. L’ingresso di grandi volumi a basso prezzo tende a trasferire valore lungo la filiera, dalla produzione primaria alla distribuzione, accelerando l’uscita dal mercato delle aziende meno capitalizzate.
L’UE applica il principio di precauzione con limiti stringenti sui residui e su sostanze vietate. In Sud America sono ancora consentiti principi attivi non autorizzati in Europa. Più importazioni significano più costi di controllo per le autorità sanitarie e maggior complessità nella tracciabilità, specie sulle filiere lunghe e composite.
L’Europa chiede riduzioni di emissioni e consumo di suolo ai propri agricoltori. Importare produzioni legate a deforestazione e allevamenti estensivi-intensivi significa spostare l’impatto altrove. Secondo dati ambientali internazionali, l’espansione agricola resta una delle prime cause di deforestazione in aree del Brasile e dell’Argentina. Le emissioni “incorporate” nei prodotti non entrano nei conti climatici europei, ma incidono sul clima globale.
L’UE importa già una quota rilevante di proteine vegetali. Aumentare la dipendenza da poche macro-aree per carne, mangimi e zucchero espone a shock geopolitici e climatici. La sicurezza alimentare è una componente della sicurezza economica, non un tema marginale.
I grandi flussi favoriscono operatori integrati e finanza delle commodity. La concentrazione lungo le catene globali avvantaggia i grandi gestori e intermediari, tra cui BlackRock, Vanguard e State Street, già presenti in agribusiness, logistica e distribuzione. Meno valore resta nei territori rurali europei.
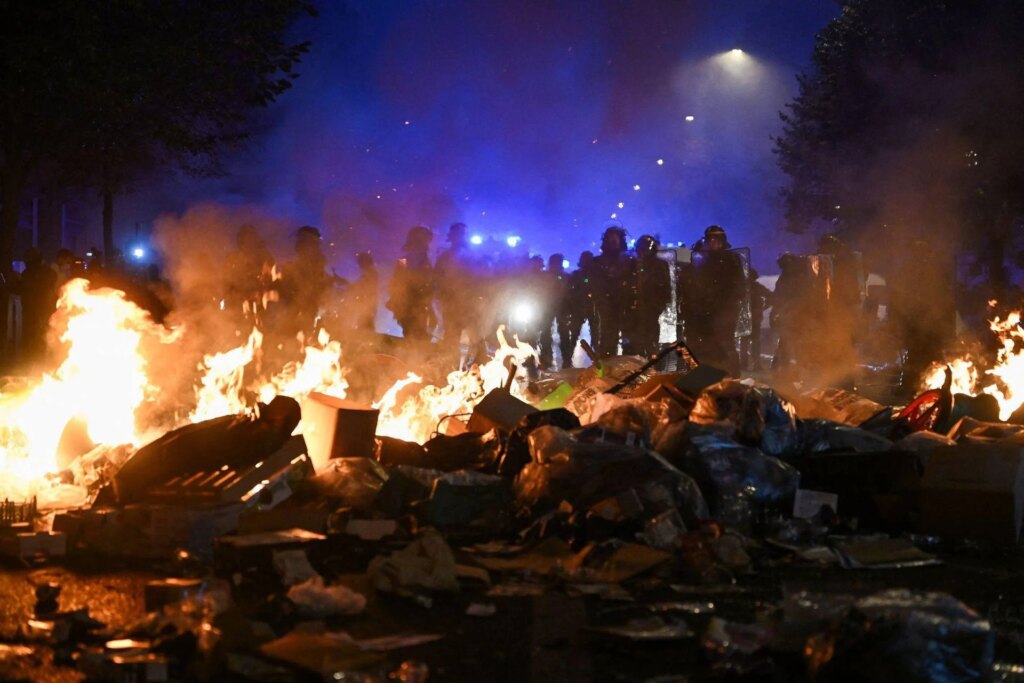
Le mobilitazioni in molti Paesi UE non nascono dal rifiuto del commercio, ma dalla percezione di un sacrificio asimmetrico: standard elevati dentro casa, apertura senza equivalenza fuori.
L’Unione Europea può negoziare correttivi seri: clausole di salvaguardia automatiche, equivalenza regolatoria verificabile, limiti quantitativi dinamici, compensazioni dirette alle filiere colpite. Senza questi strumenti, il Mercosur rischia di produrre benefici macroeconomici limitati e costi concentrati su agricoltura, ambiente e coesione territoriale.
Il commercio ha senso quando è equilibrato. I numeri dicono che, così com’è, l’accordo sposta valore lontano dai campi europei. E quando l’agricoltura arretra, il conto arriva a tutti, il WTO non ha insegnato nulla con l’ingresso della Cina?