Parigi paga decenni di squilibri finanziari. Il debito francese sfiora i 3.500 miliardi e i rendimenti salgono al 5%. Intanto l’Italia continua a produrre, esportare e migliorare i propri conti pubblici. Ecco perché considerarla automaticamente il prossimo bersaglio dei mercati è un errore economico.
La Francia sta diventando il principale problema finanziario dell’Eurozona. I rendimenti dei titoli di Stato decennali francesi hanno sfiorato il 5%, raggiungendo livelli che non si registravano da quasi 25 anni. Il debito pubblico si avvicina ai 3.500 miliardi di euro e lo spread rispetto ai Bund tedeschi ha raggiunto circa 140 punti base.
L’incertezza politica, con le presidenziali del 2027 e le prospettive di una vittoria di Marine Le Pen o Jean-Luc Mélenchon, accentua le preoccupazioni degli investitori. Ma sarebbe sbagliato attribuire la crisi soltanto alle prossime elezioni: il problema francese nasce da squilibri accumulati ben prima dell’attuale confronto politico.
Secondo Reuters, la Francia non presenta un bilancio pubblico in pareggio dal 1974. Oltre mezzo secolo di disavanzi che oggi, con tassi più elevati e margini fiscali ridotti, producono conseguenze sempre più evidenti. (Reuters)
Eppure, mentre Parigi affronta una crisi di credibilità, qualcuno torna a indicare l’Italia come il Paese destinato a subirne le conseguenze maggiori. Una lettura che merita una verifica rigorosa.
Primo dato: l’Italia non possiede il rapporto debito/PIL più elevato d’Europa.
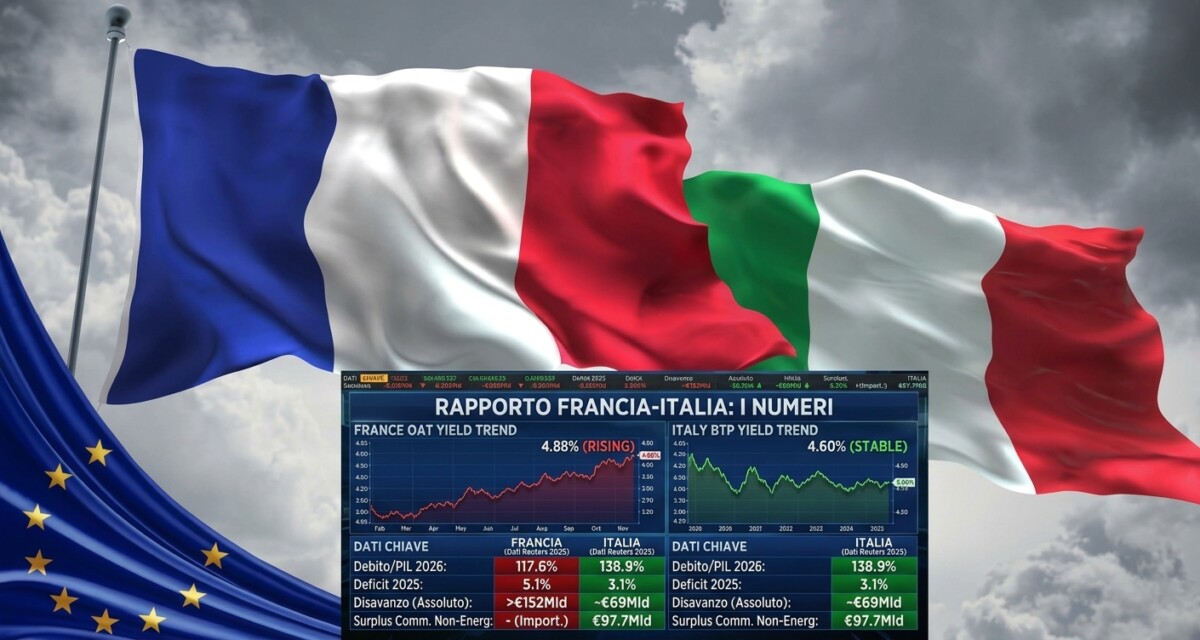
Secondo Eurostat, nel primo trimestre 2026 la Grecia registrava un rapporto del 143,5%, l’Italia del 138,9% e la Francia del 117,6%.
La differenza è importante, ma ancora più interessante è la dinamica: rispetto al primo trimestre 2025, il rapporto francese è aumentato di 4 punti percentuali, mentre quello italiano è cresciuto di circa 2,4 punti. L’Italia continua ad avere un debito elevatissimo, ma ciò non autorizza a confondere la dimensione del debito con la capacità di finanziarlo. (European Commission)
Prendiamo il deficit pubblico.
Nel 2025 la Francia ha registrato un disavanzo del 5,1% del PIL, contro il 3,1% dell’Italia. Per ogni 100 euro di ricchezza prodotta annualmente, quindi, il settore pubblico francese ha speso circa 5,10 euro oltre le proprie entrate, mentre quello italiano circa 3,10 euro.
Una differenza di due punti percentuali che, su economie di queste dimensioni, rappresenta decine di miliardi.
In termini assoluti, nel 2025 il deficit francese ha superato i 152 miliardi di euro, mentre quello italiano si è attestato intorno ai 69 miliardi. La Francia ha dunque prodotto un disavanzo annuale superiore al doppio di quello italiano, pur avendo un rapporto debito/PIL inferiore. (European Commission)
C’è poi un secondo elemento, spesso completamente ignorato: la capacità industriale. Nel 2025 l’Italia ha realizzato un avanzo commerciale di 50,7 miliardi di euro, che sale a 97,7 miliardi escludendo l’energia.
Significa che, al netto della dipendenza energetica, il nostro sistema produttivo genera un saldo positivo vicino ai 100 miliardi attraverso gli scambi internazionali. Non stiamo parlando soltanto di moda, vino o prodotti alimentari.
Parliamo di macchinari industriali, automazione, farmaceutica, componentistica, apparecchiature elettriche, metallurgia e tecnologie applicate alla produzione.
Un esempio concreto: un’impresa italiana che realizza macchinari per una fabbrica tedesca o americana genera esportazioni, sostiene occupazione specializzata, acquista componenti dai fornitori nazionali e contribuisce alla formazione di reddito lungo l’intera filiera.È questa capacità di produrre valore che permette all’Italia di mantenere una posizione significativa nei mercati internazionali.
Il surplus commerciale non cancella il debito pubblico, ma dimostra che il Paese dispone di una base produttiva competitiva e non dipende esclusivamente dalla domanda interna per sostenere la propria economia. (Istat)
Consideriamo ora il problema dei tassi d’interesse. Se uno Stato deve emettere 100 miliardi di nuove obbligazioni e il rendimento richiesto dagli investitori aumenta dal 3% al 5%, il costo annuo degli interessi sui nuovi titoli passa, in una simulazione semplificata, da 3 a 5 miliardi.
Due miliardi aggiuntivi ogni anno su una singola emissione da 100 miliardi. Naturalmente l’aumento dei rendimenti non si trasferisce immediatamente all’intero debito pubblico: il costo cresce progressivamente attraverso le nuove emissioni e il rifinanziamento dei titoli in scadenza.
È proprio questo meccanismo che rende pericolosa la situazione francese. Con un debito vicino ai 3.500 miliardi, anche un aumento persistente dei rendimenti può determinare un aggravio significativo della spesa per interessi nel medio periodo.
Ma attenzione: la stessa vulnerabilità riguarda potenzialmente l’Italia. Ed è per questa ragione che dobbiamo evitare sia il catastrofismo sia un ottimismo privo di fondamento.
Il dato interessante arriva proprio dai mercati. L’8 ottobre il rendimento decennale italiano si attestava intorno al 4,60%, mentre quello francese era prossimo al 4,9%.
Un fatto significativo: pur avendo un rapporto debito/PIL superiore, l’Italia non veniva necessariamente considerata più rischiosa della Francia su quella specifica scadenza e i rendimenti dipendono da molte variabili, comprese le aspettative sui tassi, la liquidità dei titoli, la domanda degli investitori e la stabilità politica. Non costituiscono quindi una classifica definitiva della solidità nazionale.
Tuttavia, dimostrano che l’equazione «più debito uguale automaticamente più rischio» non funziona. Il Financial Times ha inoltre segnalato che alcuni grandi investitori stanno tornando ad acquistare obbligazioni europee, comprese quelle italiane, approfittando delle turbolenze generate dalla crisi francese. Un altro esempio aiuta a comprendere la differenza tra debito e sostenibilità.
Immaginiamo due imprese.
La prima possiede debiti per 10 milioni, ma esporta regolarmente, produce utili operativi e mantiene rapporti stabili con i finanziatori.
La seconda ha debiti per 8 milioni, ma registra perdite ricorrenti, necessita continuamente di nuovi finanziamenti e fatica a definire una strategia condivisa dai propri amministratori.
Quale delle due è necessariamente più rischiosa?
Non possiamo stabilirlo osservando soltanto l’ammontare dei debiti. Dobbiamo analizzare flussi di cassa, redditività, scadenze e prospettive.
Per gli Stati il ragionamento è più complesso, perché dispongono di capacità fiscale e operano dentro sistemi monetari e istituzionali specifici. Il principio, però, resta valido: il debito è uno stock, mentre la sostenibilità dipende anche dai flussi economici e dalla credibilità delle politiche pubbliche. La Francia rimane una grande potenza industriale, agricola, aerospaziale ed energetica. Pensare che sia un’economia prossima al collasso sarebbe altrettanto scorretto quanto descrivere l’Italia come un Paese destinato al fallimento. Ma proprio per questo bisogna guardare alle differenze reali.
Parigi deve affrontare una combinazione particolarmente difficile di deficit elevati, instabilità parlamentare e crescente pressione sul mercato obbligazionario.
L’Italia deve invece affrontare soprattutto il peso dello stock di debito, la debolezza della crescita e l’urgenza di migliorare la produttività.
Sono vulnerabilità differenti che richiedono risposte differenti, a complicare il quadro europeo interviene anche il prezzo dell’energia. L’8 ottobre il Brent è tornato oltre i 105 dollari al barile, alimentando timori inflazionistici e pressioni sui rendimenti obbligazionari.
Per l’Italia, grande economia manifatturiera importatrice di energia, questa è una minaccia concreta: costi energetici elevati possono ridurre i margini delle imprese e indebolire proprio quella competitività industriale che costituisce uno dei nostri punti di forza.
La conclusione, dunque, non deve essere una sterile contrapposizione tra Italia e Francia. La questione è più profonda.
Per anni l’Italia è stata rappresentata come l’anello debole dell’Europa, mentre la Francia beneficiava di una percezione di maggiore affidabilità. Oggi i mercati stanno dimostrando che queste gerarchie non sono immutabili.
Il nostro Paese ha bisogno di investimenti produttivi, innovazione tecnologica, energia competitiva, infrastrutture e politiche industriali capaci di aumentare il PIL potenziale.
Non possiamo limitarci a difendere i conti pubblici comprimendo la capacità di crescita, perché la migliore risposta strutturale a un debito elevato non è soltanto contenere la spesa, ma accrescere stabilmente la ricchezza prodotta, mantenendo i saldi di bilancio su un percorso sostenibile.
Si colloca qui la vera forza italiana: un patrimonio di competenze industriali, manifatturiere e tecnologiche che troppo spesso viene sottovalutato nel dibattito pubblico.
La crisi francese può certamente contagiare i mercati europei. Negarlo sarebbe ingenuo.
Ma sostenere che l’Italia debba essere automaticamente il prossimo Paese a cadere significa ignorare i dati, la struttura produttiva e persino i segnali provenienti dai mercati finanziari.
Il rischio francese esiste. Il rischio italiano esiste. Non sono però lo stesso rischio.
Ed è arrivato il momento di smettere di raccontare l’Italia attraverso le sue sole fragilità.
Un Paese con quasi 100 miliardi di surplus commerciale non energetico, una delle maggiori basi manifatturiere europee e una riconosciuta capacità di esportazione merita un’analisi economica seria, non l’ennesima profezia di sventura. Difendere l’Italia non significa nasconderne i problemi ma raccontarne anche i punti di forza.
E, soprattutto, avere il coraggio di partire dai numeri.