


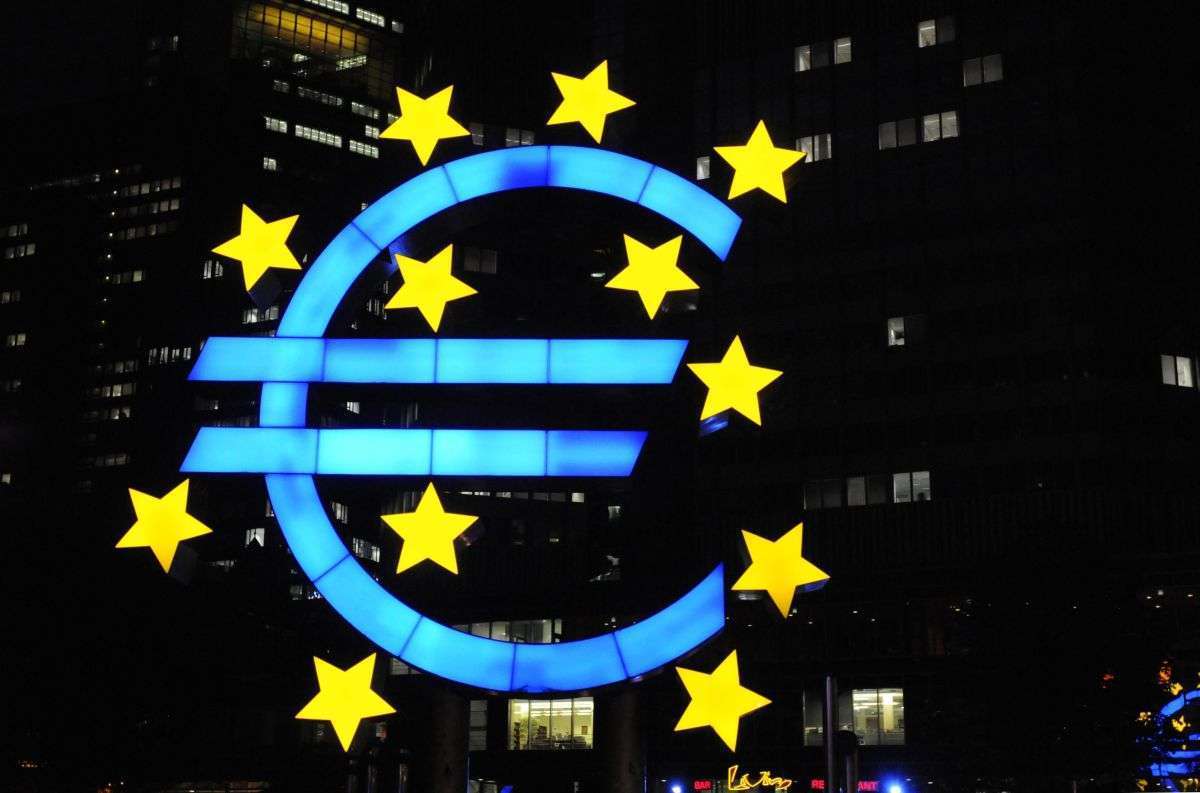
L’euro digitale rappresenta una delle innovazioni più significative nel panorama economico europeo contemporaneo. Concepito come una versione elettronica della moneta fisica, emessa direttamente dalla Banca Centrale Europea, mira a fornire ai cittadini e alle imprese un mezzo di pagamento sicuro, accessibile e tecnologicamente avanzato.
A differenza delle criptovalute come il Bitcoin, l’euro digitale non è soggetto a fluttuazioni speculative, essendo garantito dall’istituzione centrale che già emette le banconote in euro. Questo aspetto lo rende una moneta stabile, pensata per integrarsi con i sistemi di pagamento esistenti senza sostituirli. La sua adozione potrebbe portare benefici significativi, come l’aumento dell’inclusione finanziaria, facilitando l’accesso ai pagamenti digitali per chi non possiede un conto bancario.
Dal punto di vista tecnologico, l’euro digitale si fonda su un’infrastruttura altamente sicura, in grado di proteggere la privacy degli utenti pur rispettando le normative contro il riciclaggio di denaro. Questo equilibrio tra riservatezza e trasparenza è una delle sfide più complesse che la BCE si trova ad affrontare. Inoltre, l’infrastruttura dovrà essere scalabile ed efficiente per gestire miliardi di transazioni, garantendo al contempo resilienza contro attacchi informatici.
Un altro aspetto cruciale è la complementarità con il sistema bancario tradizionale. L’introduzione dell’euro digitale non deve minare la stabilità delle banche commerciali, che potrebbero subire una riduzione dei depositi se i cittadini preferissero detenere i propri risparmi direttamente in euro digitali. Per questo motivo, sono allo studio soluzioni come limiti ai depositi individuali o tassi di interesse negativi sui saldi superiori a una certa soglia.
La progettazione dell’euro digitale tiene conto anche della necessità di garantire l’interoperabilità con gli strumenti di pagamento esistenti, come carte di credito, app mobili e bonifici istantanei. L’obiettivo è creare un sistema inclusivo, che possa essere utilizzato sia nei negozi fisici sia online, offrendo un’esperienza utente semplice e intuitiva.
L’euro digitale non è solo un progetto tecnologico, ma anche una risposta alle dinamiche geopolitiche globali. Con l’ascesa delle valute digitali emesse da altri paesi e il crescente utilizzo di strumenti di pagamento privati come le stablecoin, l’Unione Europea mira a rafforzare la propria sovranità monetaria. Un euro digitale efficace potrebbe ridurre la dipendenza dell’economia europea da operatori stranieri e promuovere l’euro come valuta di riferimento internazionale.
Non mancano però le sfide e i rischi. Oltre alle questioni tecniche e regolamentari, è fondamentale conquistare la fiducia dei cittadini. Una comunicazione chiara e trasparente sarà essenziale per spiegare i vantaggi dell’euro digitale e dissipare eventuali timori legati alla privacy o all’impatto sul sistema economico.
Guardando al futuro, l’euro digitale potrebbe rappresentare un passo fondamentale verso un’economia più innovativa e resiliente. La sua introduzione non sarà immediata: la fase di sperimentazione e consultazione è ancora in corso, con il coinvolgimento di istituzioni, aziende e cittadini. Dovremo insomma aspettare ancora qualche anno per “vederlo” nei nostri portafogli elettronici. Tuttavia il percorso intrapreso promette di ridefinire il concetto di moneta nell’era digitale, aprendo nuove opportunità per l’Europa e i suoi cittadini.
Articolo scritto in maniera incomprensibile ai più con notevoli errori.