Il 2026, per l’Italia, non sarà l’anno dei miracoli economici. Sarà, molto più realisticamente, l’anno in cui capire se il Paese ha imparato qualcosa dalla sequenza di shock che ha attraversato: pandemia, inflazione, crisi energetica, rialzo dei tassi, instabilità geopolitica. I numeri raccontano una storia sobria, a tratti scomoda, ma proprio per questo utile. E da quei numeri devono nascere propositi economici meno emotivi e più razionali, sia a livello pubblico sia nelle scelte quotidiane di famiglie e imprese.
Partiamo dal quadro macro. La crescita del PIL italiano nel 2025 si è mossa in una forchetta compresa tra lo 0,7% e lo 0,9%. Le previsioni per il 2026 oscillano tra lo 0,8% e l’1%. Non è recessione, ma nemmeno sviluppo robusto. È una crescita “di galleggiamento”, sufficiente a evitare il peggio, insufficiente a recuperare il terreno perso. In questo contesto, ogni decisione economica basata sull’idea che “tanto le cose miglioreranno da sole” è, semplicemente, un azzardo.
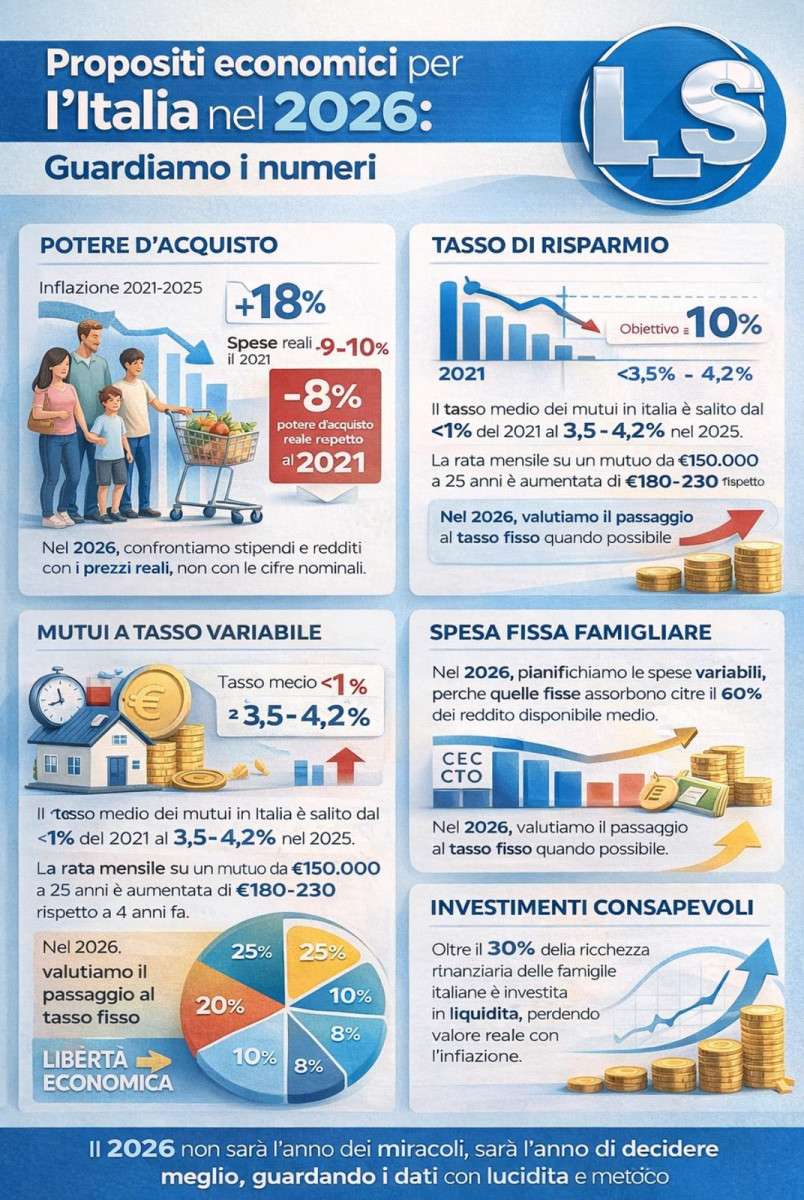
Il primo grande dato strutturale è il potere d’acquisto. Tra il 2021 e il 2025 l’inflazione cumulata in Italia ha superato il 18%. Nello stesso periodo, gli aumenti salariali contrattuali medi si sono fermati attorno al 9–10%. Il risultato è un differenziale negativo vicino all’8% in termini reali. Questo significa che una famiglia che nel 2021 riusciva a coprire tutte le spese con una certa agiatezza oggi, a parità di reddito nominale “aggiornato”, deve rinunciare a qualcosa. Il primo proposito per il 2026 è smettere di ragionare in termini nominali: stipendi, pensioni e redditi vanno sempre confrontati con i prezzi reali. È una regola semplice, ma ignorarla è il modo più rapido per prendere decisioni sbagliate.
Secondo nodo: la struttura della spesa delle famiglie. Casa, energia, alimentari e trasporti assorbono oggi oltre il 60% del reddito disponibile medio. Vent’anni fa questa quota era inferiore di circa 8–10 punti percentuali. La crescita della “spesa rigida” riduce drasticamente lo spazio di manovra. Non è un problema di stile di vita, è un vincolo matematico. Il proposito economico per il 2026, qui, è riconoscere il limite: pianificare le spese variabili diventa essenziale proprio perché quelle fisse non sono comprimibili nel breve periodo.
Il terzo tema è il risparmio. L’Italia è stata storicamente un Paese di risparmiatori. Prima della pandemia il tasso di risparmio delle famiglie superava il 12%. Nel 2024 è sceso sotto il 9%, con punte più basse nelle aree urbane a maggiore costo della vita. In termini concreti significa minore capacità di assorbire shock improvvisi: una spesa sanitaria, una riparazione importante, una perdita temporanea di reddito. Il proposito per il 2026 non può essere nostalgico – tornare “ai bei tempi” del 12% – ma pragmatico: invertire la tendenza. Anche recuperare 1–2 punti percentuali di risparmio medio avrebbe un impatto significativo sulla stabilità finanziaria delle famiglie.
Qui entra in gioco un cambio culturale spesso sottovalutato: il risparmio non è ciò che resta a fine mese, ma ciò che si decide all’inizio. Con redditi sotto pressione, aspettare l’avanzo finale è una strategia destinata a fallire. Automatizzare anche piccoli accantonamenti è uno dei pochi strumenti realmente efficaci in un contesto di crescita debole.
Quarto capitolo: il debito. In particolare quello immobiliare. I mutui accesi tra il 2019 e il 2021 beneficiavano di tassi inferiori all’1%. Tra il 2023 e il 2025 i tassi medi sui mutui sono saliti stabilmente tra il 3,5% e il 4,2%. Su un finanziamento da 150.000 euro a 25 anni questo ha significato un aumento della rata mensile compreso tra 180 e 230 euro. Per molte famiglie, è stato l’equivalente di una tassa silenziosa. Il proposito economico per il 2026 non è demonizzare il debito, ma comprenderlo: rinegoziare quando possibile, valutare con attenzione la durata residua, evitare nuovo debito che non generi valore o stabilità.
Accanto al debito, c’è il grande tema degli investimenti. Le famiglie italiane continuano a detenere oltre il 30% della propria ricchezza finanziaria in liquidità o strumenti a rendimento quasi nullo. Con un’inflazione anche solo al 2%, questa scelta comporta una perdita reale automatica. Il 2026 non dovrebbe essere l’anno della corsa al rendimento, ma quello del riequilibrio: meno immobilismo, più diversificazione graduale, orizzonte di medio-lungo periodo. Investire non significa “fare il colpo”, significa ridurre l’erosione del capitale nel tempo.
Un altro dato spesso trascurato riguarda il lavoro. L’occupazione in Italia ha tenuto, ma la qualità del lavoro resta disomogenea. La quota di occupati a bassa retribuzione rimane elevata, soprattutto tra giovani e donne. Il proposito economico per il 2026, qui, non è solo individuale ma collettivo: spostare il dibattito dal numero di posti di lavoro al valore del lavoro. Senza produttività e competenze, la crescita salariale resta un miraggio.
Infine c’è il debito pubblico. Il debito pubblico italiano continua a viaggiare oltre il 135% del PIL. Questo limita i margini di intervento dello Stato e rende inevitabile una maggiore responsabilità individuale nella gestione economica. Non è una resa, è un dato di contesto. In un Paese con alta pressione fiscale e bassa crescita, l’educazione economica diventa una forma di autodifesa civile.
Il 2026 non chiede ottimismo di facciata. Chiede metodo. Chiede di guardare i numeri senza paura e senza ideologia. L’Italia non è povera, ma è fragile. E la fragilità, quando viene riconosciuta, può trasformarsi in consapevolezza. Il vero proposito economico per il 2026 non è guadagnare di più a ogni costo, ma decidere meglio, con dati alla mano e orizzonte lungo. In tempi lenti, la lucidità è l’unico vero vantaggio competitivo.