In Europa si continua a discutere di Iran come se fosse il centro della scacchiera, il centro però si sta spostando. Non verso Teheran, verso l’Atlantico.
Nel 2024 dallo Stretto di Hormuz sono transitati circa 20 milioni di barili al giorno, quasi il 20% del commercio mondiale via mare. L’84% di quei flussi è diretto verso l’Asia. La Cina importa oltre 11 milioni di barili al giorno e dipende dall’estero per più del 70% del suo fabbisogno. Se il Golfo diventa instabile, il problema non è simmetrico: pesa soprattutto su Pechino e sulle economie industriali asiatiche.
Perché entra in gioco la Guyana. Fino a dieci anni fa questo territorio era irrilevante sul piano energetico. Oggi produce oltre 700 mila barili al giorno e ha superato i 260 milioni di barili annui. I nuovi progetti offshore porteranno ulteriore capacità nei prossimi due anni. In proporzione al PIL, è una delle crescite più rapide al mondo. È piccole come stato, sì, ma è in una posizione strategica: Atlantico occidentale, fuori dai choke point mediorientali, nell’emisfero di influenza statunitense.
Gli Stati Uniti producono già oltre 12 milioni di barili al giorno. Sommando shale americano, Brasile offshore e Guyana, l’Atlantico può diventare un asse energetico alternativo. Non sostituisce integralmente Hormuz, ma ne riduce il potere di ricatto al 40%.
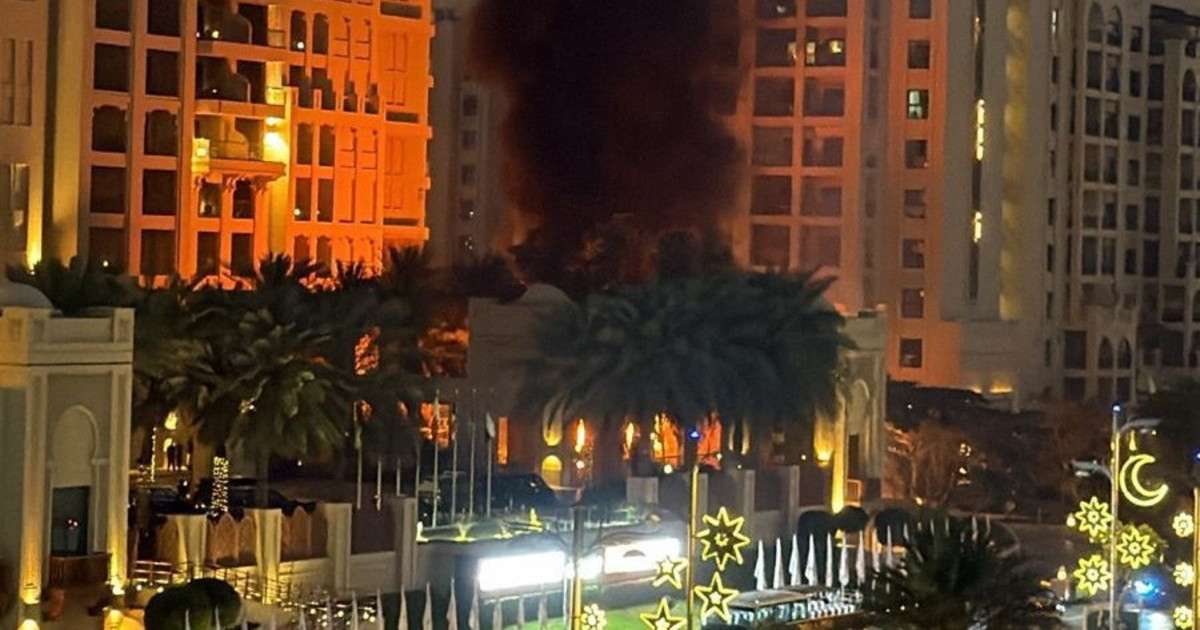
E Dubai? Il cosiddetto “Golfo Dorato” è un hub logistico e finanziario di primo livello. Jebel Ali è tra i maggiori porti container al mondo. Dubai è centro di trading energetico, assicurazioni, compensazioni finanziarie. Ma un hub vive di stabilità, se il Golfo viene percepito come area strutturalmente instabile, salgono premi assicurativi e costi di trasporto. Gli operatori iniziano a diversificare, si badi, non crolla nell’immediato, ma perde centralità relativa e ad oggi investire in loco non sarà più automatico.
Uno scenario di riduzione del 15% dei flussi di Hormuz significherebbe circa 3 milioni di barili al giorno in meno sul mercato. In un mese sono 90 milioni di barili di tensione. Il Brent potrebbe stabilizzarsi tra 110 e 130 dollari. Per le economie asiatiche, ogni aumento di 10 dollari al barile comporta decine di miliardi di costi energetici aggiuntivi.
La Belt and Road cinese ha investito massicciamente in corridoi che attraversano Medio Oriente e Oceano Indiano. Se quei territori d’incontro diventano meno prevedibili, la Cina paga un triplo prezzo: energia più cara, logistica più rischiosa, maggiore esposizione strategica.
La caduta del “Golfo Dorato” non è un evento spettacolare sarà un processo graduale. È la trasformazione di un hub inevitabile in uno opzionale, lo spostamento del baricentro energetico dall’Oceano Indiano all’Atlantico.
In Europa non si analizza apertamente è questo: la competizione tra Stati Uniti e Cina si gioca sui flussi, non sulle dichiarazioni. Chi riesce a rendere più costoso il percorso energetico dell’avversario senza interromperlo del tutto, ha già cambiato l’equilibrio della partita, a Bruxelles non c’è cognizione geoeconomica e strategica, si ragiona con rapporti tra Stati legati a logiche ottocentesche rimodernate nel 1945. Nessuno in Ue vuole comprendere che l’ordine mondiale sia cambiato, in realtà gli apparati più profondi sono consci ma ad oggi solo l’Italia si sta muovendo con il Piano Mattei, ovvero con un qualcosa che serva a procacciare energia a basso costo. Oltre alla Norvegia (che ha un fondo statale basato su materie prime) nessuno in Ue sta lavorando ad un vero piano energetico, fondamentale per le produzioni strategiche. Un gap che il cittadino europeo medio pagherà salato.