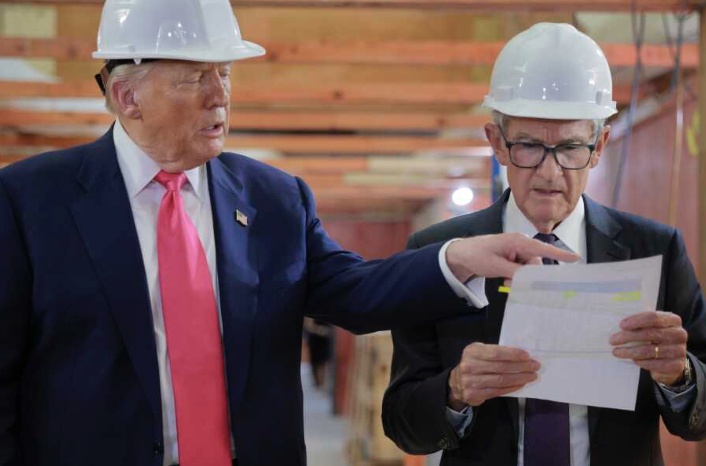
Negli Stati Uniti lo scontro tra Jerome Powell e Donald Trump è diventato qualcosa di più di una polemica politica. È un confronto diretto tra potere politico e banca centrale. Un confronto che fa rumore, ma che il sistema americano, almeno per ora, riesce ad assorbire. In Italia, uno scontro simile sarebbe semplicemente ingestibile. E i numeri spiegano perché.
Negli USA la Federal Reserve ha mantenuto i tassi di interesse elevati più a lungo del previsto. Il corridoio dei Federal Funds è oggi tra 5,25% e 5,50%, mentre l’inflazione si è ridotta intorno al 3% e la disoccupazione resta sotto il 4%. Dal punto di vista tecnico, Powell sostiene che non ci siano ancora le condizioni per tagli rapidi: l’economia regge, il mercato del lavoro è forte e un allentamento prematuro rischierebbe di riaccendere l’inflazione.
Trump guarda lo stesso quadro con lenti diverse. Tassi alti significano mutui più cari, credito più costoso e crescita meno visibile nel breve periodo. In una fase elettorale, questo pesa. Da qui gli attacchi diretti alla Fed e al suo presidente, accusati di rallentare l’economia americana. La tensione è salita di livello quando la pressione non si è limitata alle dichiarazioni pubbliche, ma si è spostata su un piano istituzionale, con verifiche e indagini che molti leggono come un messaggio politico prima ancora che giuridico.
Nonostante questo, i mercati americani tengono. Il debito federale ha superato il 120% del PIL, ma non è percepito come un rischio sistemico. Il motivo è semplice: gli Stati Uniti emettono debito nella loro moneta e la Fed può intervenire comprando titoli pubblici se la stabilità finanziaria è in pericolo. È successo dopo il 2008 ed è successo durante il Covid, con trilioni di dollari immessi nel sistema.
Il paragone con l’Italia è impietoso.
Nel nostro Paese uno scontro politico con la banca centrale non è nemmeno concepibile. Non per virtù, ma per fragilità strutturale. Dal 1981, con il divorzio tra Tesoro e Banca d’Italia, lo Stato italiano ha perso il sostegno diretto della banca centrale nelle aste dei titoli. Da quel momento il debito è diventato interamente dipendente dai mercati.
I numeri raccontano cosa è successo. Nel 1980 il debito era attorno al 60% del PIL. Nei primi anni Novanta supera il 120%, spinto da tassi di interesse spesso a doppia cifra e da una crescita debole. Ancora oggi il debito italiano è intorno al 140% del PIL, pari a circa 2.900 miliardi di euro, con una spesa per interessi che oscilla tra 80 e 90 miliardi l’anno.
Con l’euro la situazione si irrigidisce ulteriormente. La politica monetaria passa alla Banca Centrale Europea, che per statuto non può finanziare direttamente gli Stati. L’Italia emette debito in una moneta che non controlla. Questo significa una cosa molto concreta: la fiducia dei mercati è vitale. Basta una crisi politica, una manovra giudicata poco credibile o una tensione istituzionale per far salire lo spread e aumentare il costo del debito.
Ecco la differenza chiave. Negli USA lo scontro Powell–Trump è rumoroso ma gestibile perché il sistema è sovrano e ha strumenti di difesa. In Italia, un conflitto simile si tradurrebbe immediatamente in tassi più alti, spread in salita e minori margini di bilancio. Non è una questione di carattere dei leader, ma di architettura economica.
Lo scontro americano è quindi una lezione indiretta per l’Italia. Mostra quanto conti avere una banca centrale indipendente, sì, ma anche una sovranità monetaria reale. Senza quella, ogni tensione politica diventa un rischio finanziario. Ed è per questo che ciò che a Washington è uno scontro istituzionale, a Roma sarebbe una crisi di sistema.